





نکول یعنی چه؟
نکول یعنی کسی که قول داده، سرِ قولش نماند. در اختیار معامله، آن «کسی»، همیشه فروشندهٔ قرارداد است.
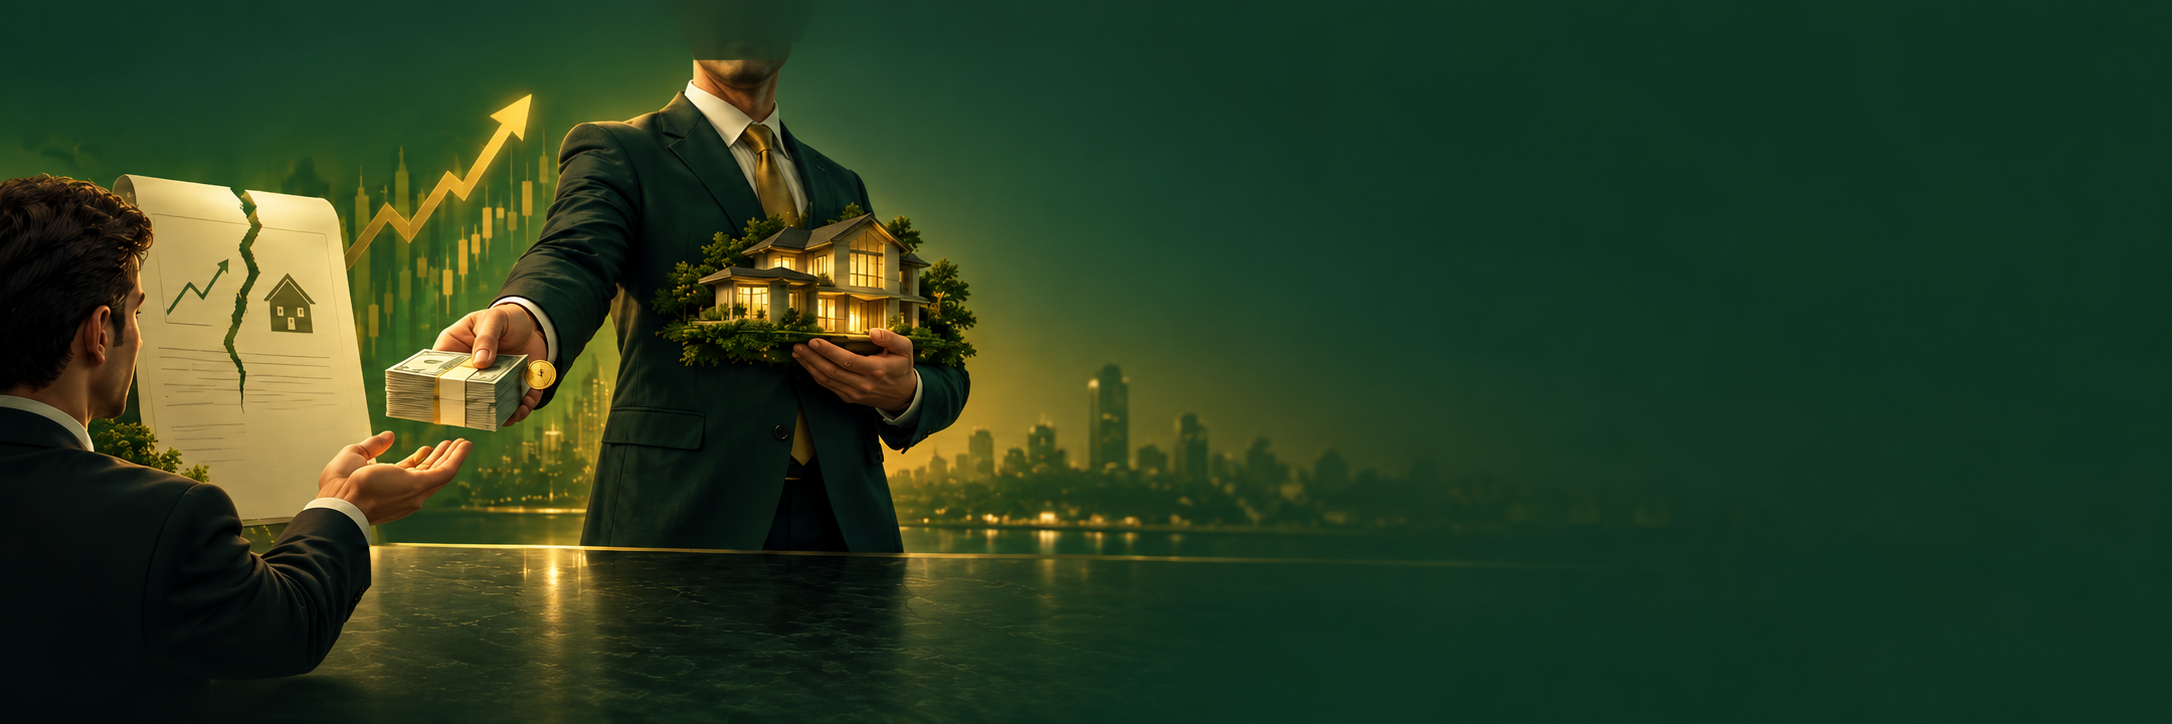
یک قولنامهٔ خانه را تصور کنید. شما امروز پول میدهید تا سه ماه دیگر بتوانید خانهای را ۲ میلیارد تومان بخرید.
سه ماه میگذرد، خانه ۳ میلیارد شده. میروید سراغ فروشنده و میگویید: «خانه را بده.»
او میگوید: «خانه را نمیدهم. یک میلیاردی که سود کردهای را نقد میدهم، ۲۰ میلیون هم جریمه رویش میگذارم. خانه مال خودم میماند.»
حالا حساب کنید: پول شما کم نشده، حتی ۲۰ میلیون هم اضافه گرفتهاید. ولی خانهای که ماه به ماه گران میشود، دست او مانده.
شما با پول بیرون آمدید؛ او با ملک.
این دقیقاً همان چیزی است که در بورس ایران، سر ساعت تسویهٔ اختیار معامله اتفاق میافتد. اسمش نکول است.
نکول تقلب نیست. یک راهِ خروجِ قیمتدار است که مقررات جلوی پای فروشنده گذاشته.
یک مثال، از اول تا آخر
مهدی سه ماه پیش یک اختیار خرید روی سهم «الف» خریده است. شرایطش را با هم بخوانیم — اعداد را عمداً کوچک گرفتهام تا با ذهن هم بشود حسابشان کرد.
| هر سهم | کل قرارداد (۱٬۰۰۰ سهم) | |
|---|---|---|
| قیمت اعمال قیمتی که حق دارد سهم را با آن بخرد |
۲٬۰۰۰ | - |
| پرمیوم پولی که سه ماه پیش بابت این حق داد |
۱۵۰ | ۱۵۰٬۰۰۰ |
| نقطهٔ سربهسر ۲٬۰۰۰ + ۱۵۰ |
۲٬۱۵۰ | — |
| قیمت سهم در روز سررسید | ۳٬۰۰۰ | ۳٬۰۰۰٬۰۰۰ |
سهم ۳٬۰۰۰ تومان است در روز سر رسید و سربهسر مهدی ۲٬۱۵۰ تومان. یعنی اعمال بهصرفه است.
او ۲ میلیون تومان واریز میکند تا هزار سهمی را تحویل بگیرد که ۳ میلیون تومان میارزد. حسابش تا اینجا ساده است:
یک میلیون تومان مابهالتفاوت، منهای ۱۵۰ هزار تومانی که سه ماه پیش بابت خودِ قرارداد داده بود. سود خالص: ۸۵۰ هزار تومان.
عصر وارد پنل معاملاتی می شود و میبیند که قرارداد نقدی تسویه شد. مبلغ واریزی: ۱٬۰3۰٬۰۰۰ تومان. سهمی در کار نیست.
آن یک میلیون، همان مابهالتفاوتِ همیشگی است. 3۰ هزار تومانِ اضافه، جریمهٔ فروشنده است — یک درصد قیمت پایانی سهم.
سود خالص مهدی میشود ۸۷۰ هزار تومان.
به زبان ساده: فروشنده پول یک آدامس داد و از تحویل سهم فرار کرد.
تا اینجا مهدی ضرر نکرده؛ حتی 3۰ هزار تومان جلو افتاده. اگر نقشهاش این بود که سهم را بگیرد و فردا بفروشد، نکول کمی به نفعش تمام شده است.
اما فرض کنید سهم «الف» آن روز در صف خرید قفل بوده و در روزهای بعد به ۳٬۶۰۰ تومان میرسد. آنوقت جدول اینطور میشود — هر دو عدد، سود خالص بعد از کسر پرمیوم:
| اگر سهم را میگرفت و در ۳٬۶۰۰ میفروخت | ۱٬۴۵۰٬۰۰۰ تومان |
| آنچه با نکول به دستش رسید | ۸۷۰٬۰۰۰ تومان |
| آنچه از دست داد | ۵۸۰٬۰۰۰ تومان |
حالا آن 3۰ هزار تومان را دوباره نگاه کنید. جریمهای که مهدی گرفت، سه درصدِ چیزی بود که از دست داد — یک بیستونهم.
مثل اینکه کسی ماشینتان را خط بیندازد و بابتش یک آدامس دستتان بدهد.
حالا این فرض ساده بود قابل محاسبه اما اگر شما استراتژی های ترکیبی داشتید که که کل سناریو رو بر مبنای تهاتر چیده بودید داستان دیگه ای داره که در اینجا به این موضوع نمی پردازم و عواقب این نکول
فرمول نکول
همان چیزی که خواندید، در دو خط:
در مثال مهدی: (۳٬۰۰۰ − ۲٬۰۰۰) × ۱٬۰۰۰ = یک میلیون.
و ۰٫۰۱ ×۳٬۰۰۰ × ۱٬۰۰۰ = سی هزار.
یک نکتهٔ ریز که خیلیها را گیج میکند: خط اول جریمه نیست. آن مابهالتفاوت شماست؛ با نکول یا بی نکول، به شما میرسید.
تنها چیزی که «جریمه» نام دارد، خط دوم است. پس آنچه نکول به جیب شما اضافه میکند، فقط و فقط یک درصد قیمت اعمال است.
و پرمیومی که اول کار بابت قرارداد دادهاید در این فرمول نیست — آن هزینهٔ جداگانهای است که برای رسیدن به سود خالص، از عدد بالا کم میشود. نکول تغییری در آن نمیدهد.
نکول در ایران
این بخش را کمتر جایی میخوانید و دانستنش کل نگاه شما را عوض میکند: فروشندهٔ اختیار فروش (پوت) عملاً نمیتواند نکول کند. نکول فقط از سمت فروشندهٔ اختیار خرید (کال) میآید.
هر فروشندهای پیش از فروش قرارداد، مبلغی به اسم وجه تضمین در حسابش بلوکه میکند. این پول، همان گروِ قول اوست.
فروشندهٔ پوت قول داده پول بدهد. پول هم که همانجا در گرو نشسته. اتاق پایاپای لازم نیست منتظر رضایت او بماند؛ برمیدارد و کار تمام است. او حتی اگر بخواهد هم نمیتواند زیر قولش بزند.
فروشندهٔ کال اما قول داده سهم بدهد. سهم را نمیشود از وجه تضمین بیرون کشید. اگر سهم در حسابش نباشد — هیچ اهرمی برای اجبارش وجود ندارد. تنها کاری که از دست مقررات برمیآید، گرفتن جریمه از همان گروِ نقدی است.
و یک نکتهٔ بیرونی که کمک میکند این موضوع را در جای درستش ببینید:
در بازار آپشن آمریکا اصلاً چنین چیزی وجود ندارد. آنجا اتاق پایاپای مرکزی (OCC) — با حدود ۱۰۰ میلیارد دلار وثیقهٔ سپردهشده — ایفای تعهد را تضمین میکند. فروشندهای که سهم ندارد، حق «ندادن» ندارد: کارگزار خودش سهم را از بازار میخرد یا برایش موقعیت فروش استقراضی باز میکند و صورتحساب را به او میدهد. سقف زیان فروشنده آنجا نامحدود است؛ در ایران، عملاً یک درصد.
هر کتاب و ویدیوی خارجی میگوید «اختیار خرید یعنی حقِ خریدِ سهم». برای ایران یک ستاره کنارش بگذارید: حقِ خریدِ سهم — مگر آنکه فروشنده ترجیح دهد یک درصد بدهد و سهم را نگه دارد.
چرا فروشنده نکول می کند
اولین حالت را همه می دانیم
نکول ناچار : سهم را ندارد و روز تسویه هم نمیتواند بخرد، چون سهم در صف خرید قفل است. اینجا نکول انتخاب او نیست؛ بنبست است.
حالت دیگر که شایه هم هست
چون بصرفه است در اینجا نکول یک تصمیمِ روز تسویه نیست. تصمیمی است که زودتر گرفته شده:
نکول حسابشده. سهم را دارد، ولی میبیند سهم دارد بالا میرود؛ پیش از روز تسویه آن را از حساب بیرون میبرد و میگذارد نکول ثبت شود.
حساب حالت دوم را با مثال مهدی ببینید، این بار از آن طرف میز.
فروشنده اگر سهم را تحویل بدهد، هزار سهمی را که روز های بعد ۳٬۶۰۰ تومان میشود، ۲٬۰۰۰ تومان واگذار کرده. اگر نکول کند، 3۰ هزار تومان جریمه میدهد و سهم مال خودش میماند.
او پول یک آدامس داد و ۵۸۰ هزار تومان نگه داشت.
قاعدهٔ سرانگشتی — نکول برای فروشنده میصرفد اگر فکر کند سهم بعد از سررسید، حتی یک درصد بالاتر میرود.
پنج کاری که از دست خریدار بر می آید
۱. قرارداد را قبل از سررسید بفروشید
سادهترین و مؤثرترین راه. سود را در بازار نقد میکنید و اصلاً وارد این ماجرا نمیشوید. بیشتر معاملهگران حرفهای هرگز به روز تسویه نمیرسند.
۲. روی تسویهٔ نقدی حساب نکنید
تسویهٔ نقدی توافقی است و فروشنده معمولاً موافقت نمیکند. پیشفرض را تسویهٔ فیزیکی بگیرید و نقشهتان را روی همان بچینید — نه روی گزینهای که در دست شما نیست.
۳. روزهای آخر، سهم پایه را نگاه کنید
صف خرید سنگین یعنی احتمال نکول بالا. اگر نقشهتان نگه داشتن سهم بود، نقشه را عوض کنید — نه اینکه امیدوار بمانید.
۴. اگر استراتژی چندپایه دارید،
فرض تهاتر را دور بریزید هر پا را جدا حساب کنید، انگار آن یکی وجود ندارد. سؤال درست این است: اگر پای اول نکول شد، پول و سهمِ لازم برای پای دوم را از کجا میآورم؟ اگر جوابی ندارید، پیش از سررسید ببندیدش.
۵. پول را از قبل آماده کنید
اگر تسویهٔ فیزیکی بخواهید و وجهش را نداشته باشید، اعمالتان انجام نمیشود و سودتان میسوزد. اینجا دیگر کسی زیر قولش نزده؛ خودتان زدهاید.
جمع بندی
در بورس ایران، اختیار خرید به شما حقِ خریدِ سهم میدهد — مگر آنکه فروشنده ترجیح دهد یک درصد بپردازد و سهم را نگه دارد.
این یک جمله را که برداشتید، بقیهٔ مقاله را میتوانید خودتان بازسازی کنید. نکول نه تقلب است و نه فاجعه؛ قیمتی است که از اول در قرارداد نوشته شده و خیلیها ندیدهاندش. کسی که دیده، قبل از سررسید تصمیم میگیرد. کسی که ندیده، عصر روز تسویه پیامک میگیرد.
محیا حسین زاده
مدیر اجرایی و فنی
استراتژیست محتوا و بازاریابی دیجیتال با گواهینامههای بینالمللی در Content Marketing، و Digital Strategy، نویسنده و پژوهشگر
مقالات مرتبط
مشاهده همه ←
سوالات متداول
دیدگاهها (0 نظر)
هنوز دیدگاهی ثبت نشده است
اولین نفری باشید که درباره این مقاله نظر میدهد.
برای ثبت دیدگاه وارد حساب کاربری خود شوید
فقط چند ثانیه زمان میبرد و میتوانید نظر خود را با دیگران به اشتراک بگذارید.