





سهم روی سقف قیمت ایستاده و صف خرید سنگین است. روی تابلو دیگر تقریباً هیچ اتفاقی نمیافتد: همان قیمت، همان محدوده، همان صف.
اما همان لحظه، در بازار آپشن، Callها بیقرارند. یکی گرانتر میشود، فاصله عرضه و تقاضا بازتر میشود و IV بعضی اعماتل ها بالا میرود.
سهمی که تکان نمیخورد، چرا قراردادهایش تکان میخورند؟
یک سد را تصور کنید . دریچه سد را که میبندند،
رودخانه پاییندست آرام میشود. جریان کم، سطح آب ثابت، هیچ خبری.
اما بسته شدن دریچه، بارانِ بالادست را متوقف نکرده است و آرامش پاییندست هیچوقت گزارشی از ارتفاع آب پشت سد نبوده است.
حالا دامنه نوسان همان دریچه است. قیمتی را که امروز اجازه معامله دارد محدود میکند، نه عرضه و تقاضایی را که پشت آن مانده است.
و یک تفاوت مهم با سد واقعی: آنجا میشود ارتفاع آب را اندازه گرفت. اینجا نمیشود. ما نمیدانیم پشت این دریچه چقدر آب جمع شده — شاید زیاد، شاید تقریباً هیچ. تمام بحث دقیقاً همینجاست.
دامنه نوسان، حرکت را قفل میکند؛ نه ریسک را.
این تفاوت برای سهامدار یک نکته تحلیلی است. برای دارنده آپشن یک مسئله حیاتی است — چون قرارداد او یک چیز اضافه دارد که سهم ندارد: تاریخ انقضا.
دو نفر، یک تحلیل درست، دو سرنوشت
سهم را ۱۰٬۰۰۰ تومان فرض کنید. خبر مهمی منتشر شده، تقاضا وارد شده و سهم تا سقف مجاز روز بالا رفته است.
رضا و سارا هر دو به یک نتیجه رسیدهاند: این سهم باید به ۱۱٬۰۰۰ تومان برسد. تحلیلشان یکی است، حرفشان یکی است، حتی عددشان یکی است. رضا خود سهم را میخرد. سارا قرارداد کال ۱۱۰۰۰ میخرد که پنج روز تا سررسیدش مانده است. حالا فرض کنیم تحلیل هر دو درست از آب دربیاید — اما تعدیل قیمت بهجای یک جهش، طی چند جلسه انجام شود:
| جلسه | قیمت سهم | وضعیت تابلو | Call ۱۰۵۰۰ سارا |
|---|---|---|---|
| روز اول | ۱۰٬۲۰۰ | صف خرید | ۴ روز مانده |
| روز دوم | ۱۰٬۴۰۰ | دوباره سقف | ۳ روز مانده |
| روز سوم | ۱۰٬۶۰۰ | ادامه فشار خرید | ۲ روز مانده |
| روز چهارم | ۱۰٬۸۰۰ | عرضه محدود | ۱ روز مانده |
| روز پنجم | ۱۰٬۹۰۰ | هنوز در مسیر | سررسید |
| دو روز بعد | ۱۱٬۰۰۰ | تحلیل محقق شد | قرارداد دیگر وجود ندارد |
رضا سود کرده است. سارا هم درست تحلیل کرده بود — دقیقاً همان عدد، دقیقاً همان جهت. فقط یک چیز کم داشت: زمان.
در سهام، «دیر» یعنی صبر. در آپشن، «دیر» یعنی غلط.
در سهام ممکن است درباره مقصد درست بگویید و فقط بیشتر منتظر بمانید. درآپشن، پرسش «کِی میرسد؟» میتواند به اندازه «کجا میرسد؟» تعیینکننده باشد.
این را میدانید: صف خرید یعنی تقاضا از عرضه بیشتر است.
این را شاید کمتر به آن فکر کردهاید: وقتی سهم روی سقف قفل میشود، ما دیگر نمیدانیم اگر محدودیتی نبود، معامله بعدی در چه قیمتی انجام میشد. شاید تعادل واقعی کمی بالاتر باشد. شاید خیلی بالاتر. شاید هم صف چند دقیقه بعد جمع شود و همین قیمت تقریباً تعادلی باشد. ما نمیدانیم — و صادقانهترین حرفی که میشود زد همین است. قفل شدن سهم روی سقف نمیگوید ارزش واقعی آن حتماً بالاتر است. صف خرید هم پیشگویی قیمت فردا نیست.
تنها چیزی که میدانیم این است: در قیمت فعلی، بخشی از تقاضا هنوز معامله نشده است. برای سهامدار، این ابهام یک سؤال باز است. برای کسی که آپشن معامله می کند، یک سؤال باز زماندار است.
پس چرا Call گران میشود وقتی سهم تکان نمیخورد؟
تناقضی در کار نیست. خریدار Call حرکت همین چند دقیقه سهم را نمیخرد؛ او امکان حرکت قیمت تا سررسید را میخرد. اگر بازار تصور کند حرکت امروز تمام داستان نیست، این انتظار میتواند درپرمیوم Premium قراردادها ظاهر شود. یکی از جاهایی که رد این انتظار دیده میشود، Implied Volatility یا همان نوسان ضمنیIV است. اما اینجا باید یک میانبر ذهنی را بشکنیم:
«صف خرید = IV بالا» یک فرمول نیست.
IV از قیمت Option استخراج میشود. شکاف عرضه و تقاضا، نقدشوندگی پایین یا قیمتهای غیرقابلاجرای بعضی اعمال ها Strike میتوانند عددی روی صفحه بسازند که در عمل قابل معامله نیست.
پس صف خرید بهتنهایی دلیل خرید Call نیست.
سؤال درست این است: بازار اپشن این انتظار را با چه قیمتی به من میفروشد؟ ممکن است جهت را کاملاً درست دیده باشید، اما پرمیوم Premium آنقدر گران شده باشد که بخش بزرگی از مزیت معامله، از قبل در قیمت اپشن نشسته باشد. شما دیگر «حرکت» نمیخرید؛ «انتظارِ حرکت» را میخرید — و آن را هم گران.
پس فروش Call بهتر است؟
منطق وسوسهکننده است: سهم به سقف روزانه رسیده، بیشتر از این که امروز بالا نمیرود؛ پس چرا Call نفروشیم؟
چون قرارداد فقط برای امروز نیست.
برگردید به سد: دریچه بسته است، اما نه شما میدانید پشتش چقدر آب جمع شده، نه قرار است دریچه تا سررسید شما بسته بماند.
فروشنده Call شاید از گذشت زمان منتفع شود، اما اگر فشار قیمتی در جلسات بعد ادامه پیدا کند، همان اپشن میتواند خیلی سریع وضعیت دیگری پیدا کند.
نزدیک سررسید این مسئله حساستر میشود. حساسیت قیمت قرارداد به قیمت خود سهم — همان چیزی که با Delta و Gamma اندازه میگیریم — در بعضی اعمال ها میتواند با یک حرکت کوچک سهم بهسرعت زیاد شود. یعنی درست در روزهای آخر، سرعت تغییر زیان فروشنده میتواند از سرعت تغییر قیمت سهم بیشتر باشد.
و «امروز دیگر جا ندارد بالا برود» بهتنهایی دلیل کافی برای فروش Call نیست. این یک مشاهده درباره امروز است، نه یک فرض معاملاتی درباره تمام عمر قرارداد.
سه جلسه آرام گذشته؛ حالا وسوسهها شروع میشوند
فرض کنید سه جلسه است سهم تقریباً در یک محدوده مانده. نمودار آرام است و حرکت روزانه کم.
اینجا ذهن معاملهگر چند گزینه را همزمان روی میز میگذارد: Call خالی بخرم؟ Call بفروشم؟ Iron Condor بسازم؟ Butterfly بزنم؟ یا Spread؟
هر پنج گزینه میتوانند درست باشند. هر پنج گزینه هم میتوانند فاجعه باشند — و چیزی که بین این دو حالت فرق میگذارد، خودِ استراتژی نیست. اول یک تشخیص، بعد انتخاب استراتژی
قبل از هر تصمیمی باید بدانید آن سه جلسه آرام، آرامش واقعی بوده یا آرامش اجباری. نمودار هر دو یک شکل است، پس باید از نمودار بیرون بیایید و شش چیز را نگاه کنید:
| چه چیزی را ببینم | آرامش واقعی | آرامش اجباری |
|---|---|---|
| قیمت پایانی کجای دامنه مجاز نشسته؟ | حدود میانه دامنه | چند روز پشت هم روی سقف یا کف |
| بالاترین و پایینترین قیمت روز | فاصلهشان خیلی کمتر از کل دامنه مجاز است | بالاترین قیمت دقیقاً روی حد مجاز ایستاده |
| آخر جلسه صف مانده؟ | صفی نیست یا ناچیز است | صف سنگین باقی میماند |
| حجم معاملات | عادی و پخششده در طول جلسه | یا خیلی کم (سهم قفل است) یا متمرکز در دقایق اول |
| قیمت بازشدن روز بعد | نزدیک همان محدوده باز میشود | با فاصله باز میشود یا سریع به حد مجاز میرسد |
| IV آپشنهای همان سهم | پایین و کمتغییر — بازار آپشن هم آرام است | بالا میماند یا بالا میرود، در حالی که سهم آرام است |
سطر آخر مهمترین است، چون تنها جایی است که یک بازار دیگر درباره سهم شما نظر میدهد. وقتی تابلوی سهم آرام است اما IV آرام نیست، این اختلاف خودش یک داده است. فقط یادتان باشد آن IV باید از قیمتهای واقعاً قابل معامله درآمده باشد، نه از شکاف عرضه و تقاضای یک اعمال کممعامله.
پنج وسوسه، پنج احتیاط
حالا با همان تشخیص، سراغ گزینهها میرویم. هیچکدام ممنوع نیست؛ هر کدام یک شرط دارد:
| گزینه | چرا وسوسهکننده است | بدون این احتیاط وارد نشوید |
|---|---|---|
| خرید Call بهتنهایی | «حرکت عقبافتاده بالاخره میآید و من از قبل سوارم.» | اول ببینید چقدر از آن حرکت از قبل در Premium نشسته است. بعد بپرسید اگر حرکت سه یا پنج جلسه طول بکشد، قرارداد هنوز زنده است؟ |
| فروش Call | «سهم امروز جا ندارد بالا برود، پس زمان به نفع من است.» | محدودیت امروز، سقف زیان روزهای بعد نیست. نزدیک سررسید حساسیت قیمت قرارداد به قیمت سهم بهسرعت زیاد میشود — بدون سطح خروجِ از پیش تعیینشده وارد نشوید. |
| Iron Condor | «چند جلسه آرام بوده، پس آرام میماند.» | فقط در آرامش واقعی. سودتان سقف دارد اما زیانتان به خروج قیمت از محدوده وصل است — این بدترین ساختار برای «نمیدانم» است. |
| Butterfly | «مقصد را میدانم، دقیق میزنم، هزینهاش هم کم است.» | مقصد درست با زمان غلط، صفر است. علاوه بر «کجا میرسد؟» بپرسید «تا سررسید میرسد؟» — همان عدد، دو روز بعد از سررسید، هیچ ارزشی برای شما ندارد. |
| Bull Call Spread | «هم صعودیام، هم هزینه را کم میکنم.» | جبران هزینه واقعی است، اما سقف سود را هم محدود میکند. IV، Bid-Ask و امکان خروج را برای هر دو پایه جدا بسنجید؛ نقدشوندگی پایینِ یک پایه کل ساختار را زمین میزند. |
به ستون سوم دقت کنید: هر پنج احتیاط یک شکل دارند. در هر پنج مورد، چشم شما به قیمت سهم است، در حالی که آنطرف معامله زمان و قیمت خودِ قرارداد نشستهاند.
آرام بودن تابلو الزاماً به معنی آرام بودن ریسک نیست. و Premium گران، الزاماً به معنی معامله خوب نیست.
دو برداشت اشتباه که باید کنار گذاشت
اول: «اگر دامنه را بازتر کنند، مشکل حل میشود.»
لزوماً نه. دامنه بزرگتر یعنی قیمت اجازه حرکت بیشتری دارد؛ این با «حتماً بیشتر حرکت خواهد کرد» فرق دارد. دریچه بازتر، رودخانه پرآبتر نمیسازد. ممکن است بازار در بیشتر روزها از فضای اضافه استفاده نکند، و ممکن است در روز انتشار خبر تعدیل قیمت بسیار سریعتر انجام شود. پس قانون جدید یک متغیر تازه برای تحلیل است، نه سیگنال آماده خرید و فروش.
دوم: «قیمت صف، قیمت غلط است.»
از تمام بحث بالا نباید نتیجه گرفت هر سهمی که صف خرید است، حتماً زیر ارزش واقعی معامله میشود.
ما ارزش تعادلیِ مشاهدهنشده را نمیدانیم. صف میتواند بماند، جمع شود، عرضه تازه وارد شود، یا خبر جدیدی کل ارزیابی بازار را تغییر دهد.
کاری که میتوانیم بکنیم این است که عدم قطعیت کشف قیمت را جدیتر بگیریم — نه اینکه آن را با یک جهتگیری تازه جایگزین کنیم.
و TAL؟ یک سوءتفاهم را تمام کنیم
TALرا نباید با ایده «دامنه نوسان دوم» یکی گرفت.
در ساختار اعلامشده معاملات مرحله پایانی بورس تهران، بعد از تعیین قیمت پایانی یک بازه معاملاتی اضافه وجود دارد که معامله در همان قیمت پایانی تعیینشده انجام میشود؛ نه اینکه قیمت وارد دامنه تازهای شود و دور دوم کشف قیمت آغاز شود.
پس TAL و «دامنه دوم» دو بحث جدا هستند. درس مهمتر برای معاملهگر آپشن این است: قبل از تحلیل اثر یک مقررات، اول مطمئن شویم خود مقررات را درست فهمیدهایم.
جمعبندی: سهم آرام است، اما شاید ریسک آرام نباشد
دامنه نوسان روی قیمتی که در یک جلسه اجازه معامله دارد محدودیت میگذارد؛ نه روی ارزش اقتصادی سهم و نه روی عدم قطعیتی که پشت آن مانده است.
این تفاوت برای سهامدار مهم است و برای دارنده Option حیاتی — چون ساعت قرارداد او در تمام این سکوت در حال حرکت است. ممکن است جهت را درست بگوید و زمان را اشتباه. ممکن است Call را گران بخرد چون بخشی از حرکت آینده از قبل در Premium نشسته است. و ممکن است Iron Condor روی نمودار چند روز آرامِ گذشته عالی به نظر برسد، در حالی که آن آرامش محصول تعادل نبوده است.
پس وقتی سهم روی سقف یا کف قفل شد، اولین سؤال معامله گر اپشن نباید این باشد: «فردا باز هم صف میشود؟»
سؤال سختتر و مفیدتر این است: این آرامشی که میبینم، آرامشِ بازار است یا فقط آرامشِ تابلو؟
آرامش رودخانه پاییندست، هیچوقت تعیین کننده اندازه آبِ پشت سد نبوده است وقتی باران می بارد.
امین حامی
نویسنده
دانشجوی دکترای مالی _ فعال بازارهای مالی
مقالات مرتبط
مشاهده همه ←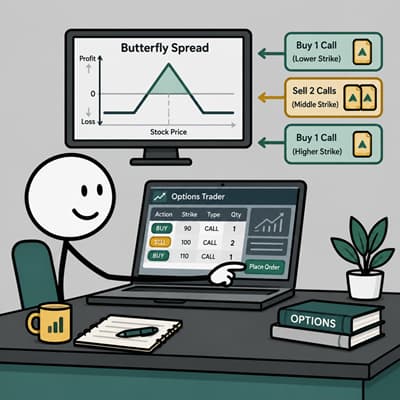
دیدگاهها (0 نظر)
هنوز دیدگاهی ثبت نشده است
اولین نفری باشید که درباره این مقاله نظر میدهد.
برای ثبت دیدگاه وارد حساب کاربری خود شوید
فقط چند ثانیه زمان میبرد و میتوانید نظر خود را با دیگران به اشتراک بگذارید.