





تصور کنید تحلیلتان میگوید فلان نماد تا سررسید در همین محدوده میماند. برای پول درآوردن از چنین نظری، اولین چیزی که به ذهن میرسد فروختن اختیار است — و همانجا با یک عدمتقارن ناخوشایند روبهرو میشوید: بیشترین چیزی که میبرید همان پرمیوم است، ولی بیشترین چیزی که میبازید حد و مرز ندارد.
باترفلای همین نظر را معامله میکند، منتها دو قرارداد اضافه میخرید که نقش سدّ دو طرف را بازی میکنند. حاصلش این است که سقف زیان شما همان لحظهای که سفارش پر میشود قفل میشود و دیگر تکان نمیخورد.
باترفلای چیست؟ چهار قرارداد، سه اعمال، یک شرط
باترفلای یک ساختار چهارقراردادی روی سه قیمت اعمال است که روی ماندن قیمت نزدیک یک نقطهٔ مشخص شرط میبندد
هر چهار قرارداد یک نوعاند (همه اختیار خرید، یا همه اختیار فروش)، روی یک نماد پایه و با یک سررسید. نسبت تعدادها همیشه ۱ به ۲ به ۱ است، و فاصلهٔ اعمال میانی تا هر دو طرف باید دقیقاً برابر باشد.
آن فاصلهٔ برابر نامی دارد که تا آخر مقاله با آن کار داریم: عرض بال. اگر اعمالها ۲۷٬۰۰۰ و ۲۸٬۵۰۰ و ۳۰٬۰۰۰ باشند، عرض بال ۱٬۵۰۰ ریال است. همین یک عدد، در ادامه کلید همهچیز میشود.
و یک اصطلاح دیگر که تا آخر مقاله لازمش داریم: بالها را میشود نزدیک بدنه گرفت یا دور. هرچه نزدیکتر، به آن باترفلای باریک میگویند و هرچه دورتر، باترفلای پهن.
سود و زیان چه شکلی میشود
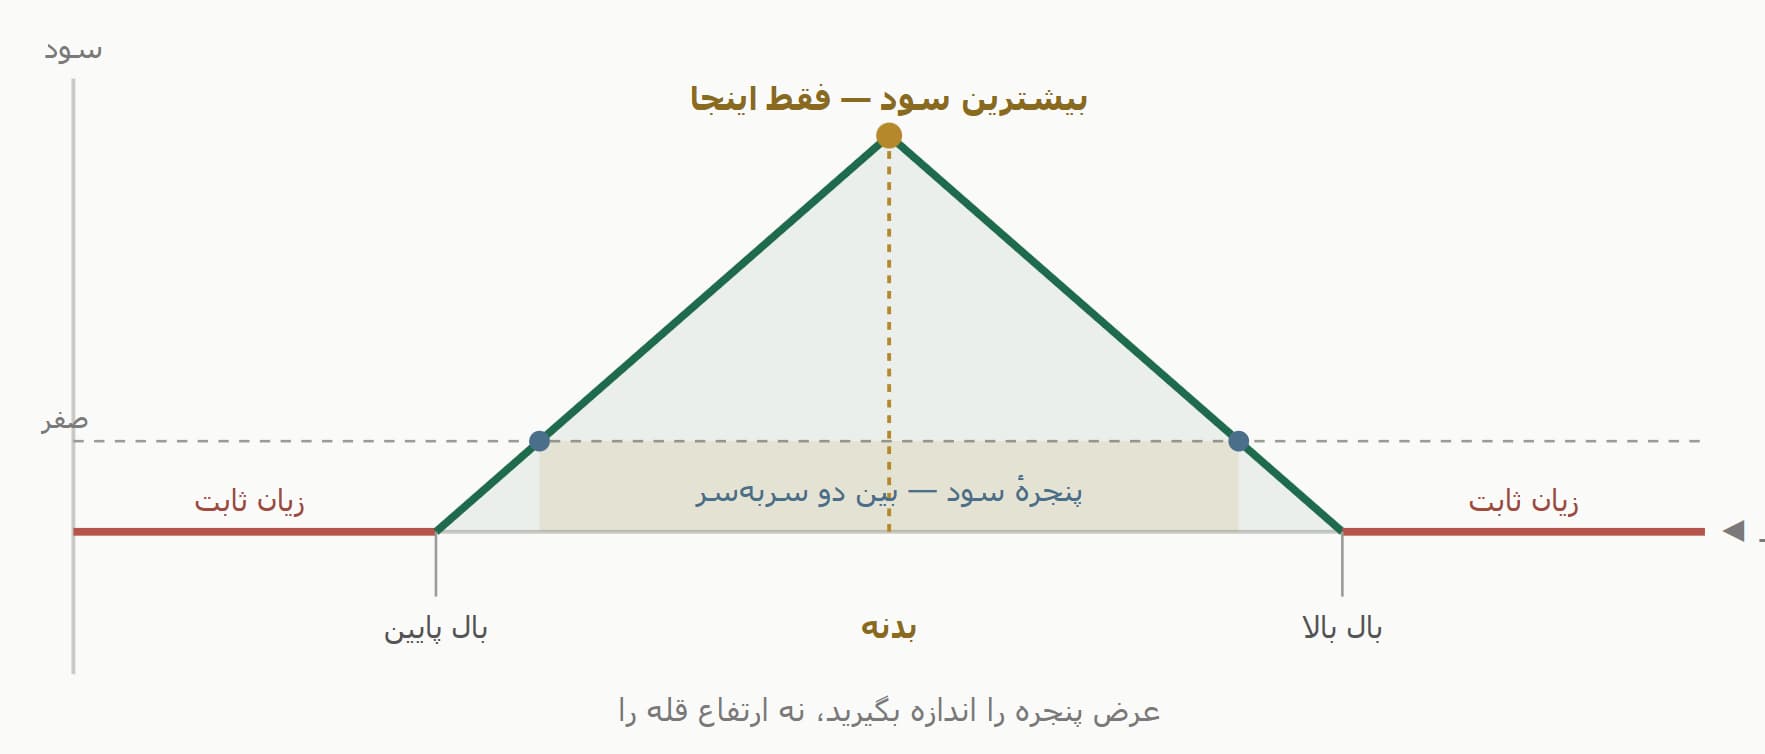
در سررسید سه ناحیه دارید. زیر اعمال پایین و بالای اعمال بالا، زیانتان ثابت است و برابر همان پولی که روز اول پرداختید. بین این دو، یک ناحیهٔ مثلثی سود شکل میگیرد که رأسش دقیقاً روی اعمال میانی میایستد.
دو نکته که در نگاه اول از قلم میافتند: بیشترین سود فقط روی یک قیمت اتفاق میافتد، نه در یک بازه؛ و دو نقطهای که سود شما از صفر رد میشود، همان چیزی است که باید اندازه بگیرید — نه ارتفاع رأس مثلث.
یک معامله از ابتدا تا سررسید
واحدهای یک صندوق قابل معامله روی ۲۸٬۱۴۰ ریال داد و ستد میشوند. شما فکر میکنید تا سررسید کمی بالا میرود و حوالی ۲۸٬۵۰۰ آرام میگیرد. ۴۵ روز تا سررسید مانده و اندازهٔ هر قرارداد ۱٬۰۰۰ واحد است.
| پایه | تعداد | اعمال | پرمیوم هر واحد | نقد |
|---|---|---|---|---|
| خرید کال | ۱ | ۲۷٬۰۰۰ | ۲٬۶۴۰ | −۲٬۶۴۰٬۰۰۰ |
| فروش کال | ۲ | ۲۸٬۵۰۰ | ۱٬۷۶۰ | +۳٬۵۲۰٬۰۰۰ |
| خرید کال | ۱ | ۳۰٬۰۰۰ | ۱٬۱۱۰ | −۱٬۱۱۰٬۰۰۰ |
| پرداختی خالص، پیش از کارمزد | −۲۳۰٬۰۰۰ | |||
کارمزد معاملهٔ چهار قرارداد ۵٬۸۷۰ ریال و کارمزد اعمال روی این صندوق ۴٬۲۹۰ ریال است؛ روی هم ۱۰٬۱۶۰ ریال. پس هزینهٔ واقعی ورود میشود ۲۴۰٬۱۶۰ ریال.
| بیشترین زیان |
۲۴۰٬۱۶۰ ریال برای کل موقعیت بیشترین زیان برابر با هزینه خالص ورود است. اگر قیمت دارایی پایه در سررسید ۲۷٬۰۰۰ ریال یا کمتر یا ۳۰٬۰۰۰ ریال یا بیشتر باشد، ارزش خالص پایههای باترفلای صفر میشود و کل هزینه ورود از دست میرود. |
| بیشترین سود |
۱٬۲۵۹٬۸۴۰ ریال برای کل موقعیت فرمول: (فاصله دو قیمت اعمال یا عرض بال × اندازه قرارداد) − هزینه خالص ورود
(۱٬۵۰۰ × ۱٬۰۰۰) − ۲۴۰٬۱۶۰ = ۱٬۲۵۹٬۸۴۰ ریال
این سود زمانی به دست میآید که قیمت دارایی پایه در سررسید
دقیقاً برابر با قیمت اعمال میانی، یعنی ۲۸٬۵۰۰ ریال باشد.
|
| نقاط سربهسر |
سربهسر پایین: ۲۷٬۲۴۰٫۱۶ ریال فرمول: قیمت اعمال پایین + هزینه ورود بهازای هر واحد
۲۷٬۰۰۰ + ۲۴۰٫۱۶ = ۲۷٬۲۴۰٫۱۶ ریال
سربهسر بالا: ۲۹٬۷۵۹٫۸۴ ریالفرمول: قیمت اعمال بالا − هزینه ورود بهازای هر واحد
۳۰٬۰۰۰ − ۲۴۰٫۱۶ = ۲۹٬۷۵۹٫۸۴ ریال
در این دو قیمت، سود و زیان موقعیت صفر است.
اعداد گردشده برابر با ۲۷٬۲۴۰ و ۲۹٬۷۶۰ ریال هستند.
|
| پهنای ناحیه سود |
۲٬۵۱۹٫۶۸ ریال؛ تقریباً ۲٬۵۲۰ ریال فرمول: سربهسر بالا − سربهسر پایین
۲۹٬۷۵۹٫۸۴ − ۲۷٬۲۴۰٫۱۶ = ۲٬۵۱۹٫۶۸ ریال
اگر قیمت دارایی پایه در سررسید بین دو نقطه سربهسر
باشد، موقعیت سودده است. این عدد عرض بازه قیمتهای سودده است،
نه مبلغ سود معامله.برای مقایسه، این پهنا نسبت به قیمت مرجع ۲۸٬۵۰۰ ریال حدود ۸٫۸۴٪ است:
(۲٬۵۱۹٫۶۸ ÷ ۲۸٬۵۰۰) × ۱۰۰ ≈ ۸٫۸۴٪
|
| نسبت ریسک به بازده |
تقریباً ۱ به ۵٫۲۵ برای محاسبه، بیشترین سود را بر بیشترین زیان تقسیم میکنیم:
۱٬۲۵۹٬۸۴۰ ÷ ۲۴۰٬۱۶۰ ≈ ۵٫۲۵
یعنی در برابر هر ۱ ریال زیان احتمالی،
حداکثر حدود ۵٫۲۵ ریال سود بالقوه وجود دارد.
این نسبت بر اساس بهترین و بدترین نتیجه محاسبه شده و
نشاندهنده احتمال موفقیت یا سود تضمینشده نیست.
|
یک معاملهٔ کامل با اعداد واقعی جلوی شماست. ۲۴۰ هزار ریال ریسک، ۱٫۲۶ میلیون ریال سود بالقوه، نسبت ۱ به ۵٫۲.
و همینجاست که بیشتر معاملهگران تصمیم میگیرند — بر اساس عددی که فکر میکنند معنایش را میدانند.
حالا همان عدد را جور دیگری بخوانید
یک سؤال ساده بپرسیم: این قرارداد در بهترین حالت چقدر میارزد؟
جوابش عرض بال ضرب در اندازهٔ قرارداد است. اینجا ۱٬۵۰۰ ضرب در ۱٬۰۰۰ میشود یک میلیون و پانصد هزار ریال. این سقف ارزش قرارداد است، و فقط وقتی به دست میآید که قیمت دقیقاً روی ۲۸٬۵۰۰ بنشیند.
حالا آن سقف را کنار پولی بگذارید که برای ورود پرداختید:
هزینهٔ ورود ÷ سقف ارزش قرارداد
۲۴۰٬۱۶۰ ÷ ۱٬۵۰۰٬۰۰۰ = ۱۶ درصد
یعنی شما ۱۶ درصدِ سقف را پیشاپیش پرداختهاید. به زبان دیگر: طوری قیمت دادهاید که انگار شانس رسیدن به آن سقف حدود ۱۶ درصد است.
بدون کارمزدها همین عدد ۱۵ درصد میشد. آن یک درصد اختلاف سهم کارگزار است — و در جدول بخش بعد که بدون کارمزد حساب شده، همان ۱۵ را میبینید.
چرا این عدد مال بازار است، نه شما
ممکن است بگویید «من که این قیمت را انتخاب نکردم؛ اگر دست خودم بود کمتر میدادم.» درست است. ولی شما تنها خریدار این قرارداد نیستید.
اگر قیمت طوری باشد که فقط ۱۶ درصد شانس را نشان بدهد در حالی که فعالان بازار شانس را چهل درصد ببینند، خریدارها هجوم میآورند و قیمت بالا میرود تا جایی که دیگر ارزان به نظر نرسد. عکسش هم درست است: اگر گران باشد، کسانی که آن را گران میبینند شروع به فروش میکنند — چون در بازار اختیار محکوم به خریدار بودن نیستید و میتوانید همین ساختار را بفروشید.
پس قیمتی که روی تابلو میبینید پیشنهاد دلخواه هیچکس نیست. جایی است که فشار خریدارها و فروشندهها به تعادل رسیده — و همان نقطه، برآورد جمعی بازار از شانس این اتفاق است.
یک قید مهم هم دارد که تا آخر مقاله همراهمان است: این تعادل به تعداد بازیگرها بستگی دارد. روی زنجیرهای که فقط چند سفارش رقیق دارد، قیمت لزوماً روی برآورد جمعی نمینشیند. آنجا هم فرصت هست و هم خطر
یک تصحیح: رسیدن به سقف، همه یا هیچ نیست
تا اینجا طوری حرف زدیم که انگار یا به سقف میرسید یا هیچ. واقعیت نرمتر است. هرچه قیمت از ۲۸٬۵۰۰ دورتر شود ارزش قرارداد کمتر میشود، نه اینکه یکباره صفر شود:
| قیمت در سررسید | قرارداد چقدر میارزد | چند درصد سقف | سود شما |
|---|---|---|---|
| ۲۷٬۵۰۰ | ۵۰۰٬۰۰۰ | ۳۳٪ | +۲۵۹٬۸۴۰ |
| ۲۸٬۰۰۰ | ۱٬۰۰۰٬۰۰۰ | ۶۷٪ | +۷۵۹٬۸۴۰ |
| ۲۸٬۵۰۰ | ۱٬۵۰۰٬۰۰۰ | ۱۰۰٪ | +۱٬۲۵۹٬۸۴۰ |
| ۲۹٬۰۰۰ | ۱٬۰۰۰٬۰۰۰ | ۶۷٪ | +۷۵۹٬۸۴۰ |
| ۲۹٬۵۰۰ | ۵۰۰٬۰۰۰ | ۳۳٪ | +۲۵۹٬۸۴۰ |
پس آن ۱۶ درصد را اینطور بخوانید: «شانس اینکه قیمت داخل ناحیه بنشیند، با در نظر گرفتن اینکه نزدیک مرکز بودن خیلی بیشتر میارزد.» شانس ساده و خشکِ اینکه قیمت فقط جایی داخل ناحیه تمام شود بیشتر است — حدود ۲۴ درصد. ولی در بیشتر آن حالتها به سقف نمیرسید.
و یک چیز دیگر که فراموشش نکنید: این عدد یک قیمت است، نه یک پیشگویی. مثل هر قیمت دیگری، حاشیهٔ فروشنده و ترس و طمع آن روز هم داخلش است. پس آن را نقطهٔ مقایسه بگیرید، نه حقیقت.
معاملهگری که میگوید «۱ به ۵ گرفتم» و معاملهگری که میگوید «بازار به این ۱۶ درصد شانس داده»، دقیقاً یک چیز را گفتهاند. فقط دومی میداند دارد چه شرطی میبندد. بخش بعد نشان میدهد چرا این دو حرف همیشه یکیاند.
اگر دنبال منبع هستید: این رابطه اسم و صاحب دارد. داگلاس بریدن و رابرت لیتزنبرگر در ۱۹۷۸ نشان دادند قیمت یک باترفلای، مستقیماً همان چگالی احتمالی است که بازار برای نشستن قیمت روی آن اعمال قائل شده. برای معامله کردن لازم نیست ریاضیاتش را بلد باشید؛ همان تقسیم کافی است.
آزمون یکخطی: پول شما روی چه احتمالی رفته؟
اگر این حرف درست باشد، باید در همهجا صدق کند. روی همان صندوق و همان سررسید، چهار باترفلای با عرض بال متفاوت میسازیم:
| اعمالها | هزینه هر واحد |
بیشترین زیان |
بیشترین سود |
نسبت | برآورد بازار |
|---|---|---|---|---|---|
| ۲۷٬۷۵۰ / ۲۸٬۵۰۰ / ۲۹٬۲۵۰ | ۵۷ | ۵۷٬۰۰۰ | ۶۹۳٬۰۰۰ | ۱ به ۱۲٫۲ | ۷٫۶٪ |
| ۲۷٬۰۰۰ / ۲۸٬۵۰۰ / ۳۰٬۰۰۰ | ۲۲۵ | ۲۲۵٬۰۰۰ | ۱٬۲۷۵٬۰۰۰ | ۱ به ۵٫۷ | ۱۵٫۰٪ |
| ۲۵٬۵۰۰ / ۲۸٬۵۰۰ / ۳۱٬۵۰۰ | ۸۶۹ | ۸۶۹٬۰۰۰ | ۲٬۱۳۱٬۰۰۰ | ۱ به ۲٫۵ | ۲۹٫۰٪ |
| ۲۴٬۰۰۰ / ۲۸٬۵۰۰ / ۳۳٬۰۰۰ | ۱٬۸۴۵ | ۱٬۸۴۵٬۰۰۰ | ۲٬۶۵۵٬۰۰۰ | ۱ به ۱٫۴ | ۴۱٫۰٪ |
پرمیومها با مدل استاندارد قیمتگذاری اختیار، بدون کارمزد. کارمزد هر چهار عدد ستون آخر را کمی بالا میبرد.
ستون آخر با ستون یکی مانده به آخر بالا و پایین میرود، و این تصادفی نیست. برآورد بازار را در ضریب بازپرداخت ضرب کنید — بازپرداخت یعنی نسبت بهعلاوهٔ یک، چون اصل پولتان هم برمیگردد:
15.0% × 6.7 = 1.00
29.0% × 3.5 = 1.00
41.0% × 2.4 = 1.00
چهار ساختار کاملاً متفاوت، و هر چهار تا به یک عدد میرسند. حالا باید صادق باشم: این یک کشف نیست، یک اتحاد جبری است. چون بیشترین سود همیشه برابر «ارزش کامل منهای هزینه» است، حاصلضرب این دو ستون بهناچار یک میشود. هر عددی هم در ستون هزینه بگذارید، باز یک درمیآید.
و دقیقاً همین است که اهمیت دارد: نسبت ریسک به بازده، هیچ اطلاعاتی به شما نمیدهد که در هزینهٔ ورود نباشد. همان یک عدد است که جور دیگری نوشته شده.
پس نسبت نمیتواند دلیل انتخاب یک معامله باشد، چون چیزی جز خود قیمت در آن نیست. جدولی که بالا دیدید فقط دارد این را نشان میدهد که هر جا نسبت بالا رفته، هزینه پایین آمده — و طبق رابطهٔ بریدن و لیتزنبرگر، هزینهٔ پایین یعنی بازار احتمال کمتری قائل شده.
باترفلای باریک نسبت ۱ به ۱۲ میدهد چون بازار به آن هشت درصد شانس داده. باترفلای پهن نسبت ۱ به ۱٫۴ میدهد چون چهلویک درصد.
حالا اگر بخواهید بدانید کدامیک واقعاً بهتر است، باید عدد خودتان را کنار عدد بازار بگذارید — و این کاری است که در دو بخش بعد انجام میدهیم. ولی یک چیز از همینجا روشن است: آن نسبت جذابی که در اسکنر دیدید، بهتنهایی خبر خوبی نبود.
پس مزیت کجاست؟
اگر قیمت تابلو برآورد جمعی بازار است، چرا اصلاً کسی معامله میکند؟
چون گاهی شما چیزی میدانید که هنوز در قیمت نیامده.
سؤالتان هم عوض میشود: دیگر نمیپرسید «چقدر سود میدهد؟»، میپرسید «من به این اتفاق چند درصد میدهم؟ اگر بیشتر از ۱۶ باشد، ارزش ورود دارد.»
سه جا هست که برآورد شما میتواند از برآورد بازار بهتر باشد.
۱. رفتار این نماد را بهتر میشناسید
قیمت اختیارها بر پایهٔ یک فرض کلی ساخته میشود: قیمت میتواند به هر سمتی برود و هرچه دورتر، کماحتمالتر. ولی همهٔ نمادها اینطور رفتار نمیکنند. صندوقی که بازارگردانش عملاً آن را در یک باند نگه میدارد، یا سهمی که چند ماه است بین دو سطح مشخص بالا و پایین میرود و بیرون نمیزند، شانس ماندنش در یک محدوده بیشتر از چیزی است که فرمول عمومی میگوید. اگر شما این الگو را میبینید و قیمتها هنوز آن را ندیدهاند، برآورد شما بالاتر از ۱۶ درصد است. این تنها مزیتی است که از تحلیل میآید.
۲. پرمیومها را باد کرده میبینید
هرچه بازار انتظار نوسان بیشتری داشته باشد، پرمیوم اختیارها گرانتر میشود. برای باترفلای این خبر خوبی است، و دلیلش ساختار خود معامله است: شما دو قرارداد وسط را میفروشید و دو قرارداد کناری را میخرید. وسطیها به قیمت روز نزدیکترند، پس در هیجان بیشتر از کناریها گران میشوند. چون آنها را فروختهاید، ورود شما ارزانتر تمام میشود.
نتیجهٔ عملی برخلاف حسی است که آدم دارد: بهترین وقت خرید باترفلای، بعد از یک خبر یا در اوج هیجان است — نه وقتی بازار آرام و ساکت است.
۳. بهتر میخرید
در بازار کمعمق، فاصلهٔ بین قیمت خرید و فروش خودش یک هزینهٔ واقعی است. کسی که عجله نمیکند و صبر میکند سفارشش با قیمت بهتری پر شود، در عمل همان معامله را با نرخ بهتری میخرد. این مزیت به تحلیل نیاز ندارد، فقط به صبر. و همانطور که دو بخش بعد نشان میدهد، در بازار مالی بزرگترین جایی است که پول از دست میرود یا نجات پیدا میکند.
آیا این معامله شدنی است ؟
بازار به این معامله ۱۶ درصد شانس داده. حالا نوبت شماست: خودتان چند درصد میدهید؟ لازم نیست مدل بسازید — فقط دو عدد را کنار هم بگذارید.
عدد اول: چقدر جای اشتباه دارید؟
لازم نیست قیمت دقیقاً روی ۲۸٬۵۰۰ بنشیند. تا ۲۹٬۷۶۰ بالا و تا ۲۷٬۲۴۰ پایین، هنوز ضرر نکردهاید. یعنی از مرکز حدود ۱٬۲۶۰ ریال به هر طرف جا دارید.
۱٬۲۶۰ ریال روی قیمتی که امروز ۲۸٬۱۴۰ است، میشود حدود ۴٫۵ درصد. این جای شماست.(اختلاف فاصله)
عدد دوم: این نماد معمولاً چقدر تکان میخورد؟
هر نمادی ریتم خودش را دارد. یکی در یک ماه سه درصد جابهجا میشود و دیگری بیست درصد. عددی که این ریتم را میسنجد «نوسان سالانه» است و معمولاً روی سامانهها موجود است. از رویش میشود فهمید تا سررسید معمولاً چقدر حرکت انتظار میرود:
| نوسان سالانه | ۳۰ روز | ۴۵ روز | ۹۰ روز |
|---|---|---|---|
| ۲۵٪ — صندوق کمنوسان | ۷٫۲٪ | ۸٫۸٪ | ۱۲٫۴٪ |
| ۳۸٪ — مثال ما | ۱۰٫۹٪ | ۱۳٫۳٪ | ۱۸٫۹٪ |
| ۵۵٪ — سهم پرنوسان | ۱۵٫۸٪ | ۱۹٫۳٪ | ۲۷٫۳٪ |
| ۷۵٪ — نماد خبرمحور | ۲۱٫۵٪ | ۲۶٫۳٪ | ۳۷٫۲٪ |
صندوق مثال ما نوسان سالانهٔ ۳۸ درصد دارد و ۴۵ روز تا سررسید مانده. از جدول: حرکت معمولش ۱۳٫۳ درصد است.
نحوه محاسبه حرکت معمول = نوسان سالانه × جذرِ (روزهای باقیمانده ÷ ۳۶۵). مثلاً برای نوسان ۳۸ درصد و ۴۵ روز: ۰٫۳۸ × جذر ۰٫۱۲۳ = ۰٫۱۳۳ یعنی ۱۳٫۳ درصد.
حالا این دو را تقسیم کنید
جای شما(درصد اختلاف قیمت با ققله سود) ÷ حرکت معمول نماد
۴٫۵٪ ÷ ۱۳٫۳٪ = ۰٫۳۴
ترجمهاش یک جمله است: جای شما حدود یکسوم حرکت عادی این نماد است. یعنی شرط بستهاید که این صندوق تا سررسید خیلی آرامتر از همیشه باشد. نه اینکه حرکت خاصی بکند
اینکه کمتر از یکسوم چیزی که عادت دارد تکان بخورد.
این عدد را چطور بخوانید هیچ محاسبهٔ دیگری لازم نیست. فقط ببینید جواب در کدام یک از این سه بازه افتاده:
زیر ۰٫۴ — ناحیهتان خیلی تنگتر از رفتار عادی نماد است. برای برنده شدن باید اتفاق غیرعادی بیفتد. ضمناً همین ترکیبهای باریکاند که اسپرد بیشترین آسیب را به آنها میزند.
۰٫۴ تا ۰٫۷ — ناحیهٔ کاری. ناحیهتان با رفتار معمول نماد جور است و یک نظر متعادل و مستند میتواند تفاوت بسازد. دقت کنید معنایش این نیست که معامله سودده است — یعنی شکل شرط منطقی است. قیمت هنوز منصفانه است.
بالای ۰٫۷ — سرمایهبر میشود. برای اینکه ناحیه را اینقدر پهن کنید باید بالها را خیلی دور بگیرید، و آنوقت هزینه به نصف سقف نزدیک میشود. شانس بالا میرود ولی سود کوچک: پول زیادی درگیر میکنید تا کم ببرید.
یک نکتهٔ ساختاری هم بدانید: این عدد بهندرت از حدود ۰٫۸ بالاتر میرود. هرچه بال را پهنتر کنید هزینه هم بالا میرود و «جا» اشباع میشود — روی نمادهای پرنوسان حتی به ۰٫۹ هم نمیرسد.
پس اگر ترکیبی با نسبت خیلی بالا دیدید، اول قیمتها را دوباره چک کنید.
معاملهٔ ما با ۰٫۳۴ در بازهٔ اول میافتد. شرط سختی بستهایم.
و سؤال آخر حالا دو عدد دارید که هر دو یک چیز میگویند: بازار به این معامله ۱۶ درصد شانس داده، و حساب خودتان هم میگوید ناحیهتان تنگ است. طبیعی است که با هم بخوانند — بازار هم همین نماد و همین سررسید را میبیند.
پس تصمیم به یک سؤال ختم میشود: دلیلی دارم که فکر کنم این ۴۵ روزِ پیشِ رو، با یک ۴۵ روزِ معمولی این نماد فرق دارد؟
اگر جوابتان «نه» است، رد کنید. شرط سخت بستن با شانس منصفانه، فقط پول را جابهجا میکند.
اگر جوابتان «بله» است، دلیلش باید یکی از همان سه چیزی باشد که چند بخش قبل گفتیم: نماد در یک باند نگه داشته میشود، پرمیومها بعد از هیجان باد کردهاند، یا شما بهتر از بقیه اجرا میکنید. اگر دلیلتان هیچکدام از اینها نیست، احتمالاً دلیل نیست — امید است.
چرا باترفلای باریک در عمل گرانتر از کاغذ است
تا اینجا با قیمتهای روی کاغذ حساب کردیم. ولی روی تابلو سفارش شما همیشه دقیقاً به آن قیمت پر نمیشود؛ کمی گرانتر میخرید و کمی ارزانتر میفروشید. به این تفاوت لغزش میگویند.
فرض کنید سر هر قرارداد ۲۰ ریال لغزش داشته باشید. باترفلای چهار قرارداد دارد، پس جمعاً ۸۰ ریال. حالا ببینید همین ۸۰ ریال با هر سه اندازه چه میکند:
| عرض بال | پرداختی روی کاغذ | با ۸۰ ریال لغزش | چند برابر شد |
|---|---|---|---|
| ±۷۵۰ (باریک) | ۵۷ | ۱۳۷ | ۲٫۴ برابر |
| ±۱٬۵۰۰ (مثال ما) | ۲۲۵ | ۳۰۵ | ۱٫۴ برابر |
| ±۳٬۰۰۰ (پهن) | ۸۶۹ | ۹۴۹ | ۱٫۱ برابر |
نکته همین است: پرداختی باترفلای باریک از اول کوچک است، پس ۸۰ ریال لغزش هزینهاش را دو و نیم برابر میکند. روی باترفلای پهن که ۸۶۹ ریال میپردازید، همان ۸۰ ریال تقریباً به چشم نمیآید.
و هزینهٔ بیشتر یعنی شانس کمتر، چون سهم بزرگتری از سقف ارزش قرارداد را دادهاید.
هرچه باترفلای باریکتر، لغزش گرانتر — نه به ریال، به نسبت.
سودی که فقط در روزهای آخر میآید
یک نکتهٔ آخر که خیلیها را غافلگیر میکند: حتی اگر همهچیز درست پیش برود، سود شما زود نمیآید.
فرض کنید قیمت روی ۲۸٬۵۰۰ مینشیند و تا سررسید تکان نمیخورد — یعنی بهترین حالت ممکن. ببینید در هر مقطع چند درصد از سود روی میز است:
| روزهای باقیمانده تا سررسید | چند درصد سود روی میز است |
|---|---|
| ۴۵ روز | ۱۵٪ |
| ۳۰ روز | ۱۸٪ |
| ۲۱ روز | ۲۲٪ |
| ۱۰ روز | ۳۱٪ |
| ۵ روز | ۴۲٪ |
| ۱ روز | ۷۰٪ |
| سررسید | ۱۰۰٪ |
سه هفته مانده به سررسید، با اینکه پیشبینیتان کاملاً درست بوده، فقط ۲۲ درصد سود روی میز است. نزدیک شصت درصد کل سود در پنج روز آخر میآید.
پس باترفلای فقط شرط روی قیمت نیست، شرط روی ماندن هم هست. و بدشانسی اینجاست که همان روزهای آخر، کمکنترلترین روزهایند: نزدیک سررسید کوچکترین تکان قیمت بزرگترین جابهجایی ارزش را میسازد.
به همین دلیل بیشتر معاملهگران باتجربه پیش از سررسید و با بخشی از سود خارج میشوند. آن چند درصد آخر معمولاً کمتر از هزینهٔ ماندن است: کارمزد اعمال چهار قرارداد، ابهام تخصیص وقتی قیمت دقیقاً روی اعمال میانی بسته میشود، و ریسکی که دیگر مدیریتشدنی نیست.
قبل از ثبت سفارش
هفت چیزی که در بازار ایران بین «نمودار خوب» و «معاملهٔ خوب» فاصله میاندازند، به ترتیبی که باید بررسی شوند:
- سه اعمال همفاصله پیدا کنید. فاصلهٔ قیمتهای اعمال روی همهٔ زنجیرهها یکسان چیده نشده و گاهی هیچ سهگانهٔ متقارنی روی تابلو نیست. اگر اسکنر چیزی پیدا نکرد، ایراد از اسکنر نیست.
- با سرخط حساب کنید، نه با آخرین معامله. برای خرید سرخط عرضه، برای فروش سرخط تقاضا. باترفلایی که فقط با قیمت آخرین معامله جذاب است، وجود خارجی ندارد.
- عمق هر چهار پایه را جدا ببینید. ضعیفترین پایه کل موقعیت را تعیین میکند، و هنگام خروج دوباره با همان چهار پایه طرفید.
- پلهپله وارد نشوید. بین دو سفارش ممکن است چیزی در دست داشته باشید که اصلاً باترفلای نیست — مثلاً دو اختیار خرید فروختهشدهٔ بیپوشش. اگر ثبت همزمان ممکن نیست، از کمعمقترین پایه شروع کنید.
- کارمزدها را داخل نقاط سربهسر بیاورید. با چهار قرارداد، کارمزد معامله و اعمال بخش محسوسی از ناحیهٔ سود را میبلعد. روی ترکیبهای باریک این تفاوت تعیینکننده است.
- برنامهٔ خروج را قبل از ورود بنویسید. اعمال خودکار نیست. اگر روی پایهٔ فروختهشده تخصیص بخورید و پایهٔ خریداریشدهٔ خود را اعمال نکنید، پوشش برداشته میشود و موقعیتی که قرار بود سقفدار باشد باز میشود. سادهترین راه، بستن در بازار پیش از سررسید است.
- حواستان به تعدیل و توقف نماد باشد. مجمع و افزایش سرمایه اعمالها را تعدیل میکنند و اعداد یادداشتشدهٔ شما را بیاعتبار. و اگر نماد پایه بسته باشد، زیانتان سقف دارد ولی سودتان قابل برداشت نیست.
جمعبندی
باترفلای نه ابزار جادویی است نه تله. یک شرط با نرخ منصفانه است، و نرخش را خودتان میتوانید با یک تقسیم بخوانید: هزینهٔ ورود تقسیم بر سقف ارزش قرارداد.
وقتی این را دیدید، بقیهٔ چیزها سر جای خودشان مینشینند. نسبت ۱ به ۱۲ دیگر وسوسهکننده نیست؛ فقط یعنی هشت درصد. بال پهن دیگر «محافظهکارانه» نیست؛ یعنی احتمال بیشتری خریدهاید و بابتش بیشتر دادهاید.
پیش از هر ورود، این شش جای خالی را با اعداد خودتان پر کنید:
«بازار به این معامله ___ درصد شانس داده. من ___ درصد میدهم، چون ___. جای من ___ درصد است و این نماد معمولاً ___ درصد حرکت میکند. و بعد از اسپرد و کارمزد، نرخ واقعی من ___ درصد میشود.»
اگر جای خالی سوم که دلیل هست را نتوانستید پر کنید، هنوز دلیلی برای این معامله ندارید — فقط یک نمودار خوشترکیب دیدهاید.
بازار پیشبینیاش را نوشته است. اول آن را بخوانید، بعد تصمیم بگیرید با آن موافقید یا نه.
محیا حسین زاده
مدیر اجرایی و فنی
استراتژیست محتوا و بازاریابی دیجیتال با گواهینامههای بینالمللی در Content Marketing، و Digital Strategy، نویسنده و پژوهشگر
دیدگاهها (0 نظر)
هنوز دیدگاهی ثبت نشده است
اولین نفری باشید که درباره این مقاله نظر میدهد.
برای ثبت دیدگاه وارد حساب کاربری خود شوید
فقط چند ثانیه زمان میبرد و میتوانید نظر خود را با دیگران به اشتراک بگذارید.