




روی سهمی ۴٬۰۰۰ ریالی، ۴۵ روز مانده به سررسید، دو قرارداد با قیمتهای نزدیک به هم معامله میشوند:
کالی با قیمت اعمال ۴٬۰۰۰ ریال به ۳۱۳ ریال،
و پوتی با قیمت اعمال ۴٬۳۰۰ ریال به ۳۵۱ ریال.
فرض کنید سهم تا روز سررسید یک ریال هم تکان نخورد.
خریدار پوت از ۳۵۱ ریالی که داده، ۳۰۰ ریال پس میگیرد. خریدار کال از ۳۱۳ ریالش هیچ.
قیمت دو قرارداد تقریباً یکی بود، اما جنس پولی که بابتشان پرداخت شد یکی نبود. بیشتر پول پوت بابت چیزی بود که همین امروز وجود دارد؛ همهی پول کال بابت چیزی که شاید اتفاق بیفتد. این دو جنس پول، ارزش ذاتی و ارزش زمانیاند، و هر کس اختیار معامله میخرد یا میفروشد، باید پیش از هر سفارش بداند چقدر از کدام را جابهجا میکند.
ارزش ذاتی اختیار معامله چیست؟
پاسخ کوتاه: ارزش ذاتی مبلغی است که قرارداد اختیار اگر همین حالا سررسید میشد میارزید:
برای کال، قیمت سهم منهای قیمت اعمال،
و برای پوت، قیمت اعمال منهای قیمت سهم؛
اگر منفی شد، صفر.
ارزش زمانی باقی پرمیوم است: پرمیوم منهای ارزش ذاتی، یعنی بهای فرصت باقیمانده تا سررسید. ارزش ذاتی با قیمت سهم تغییر میکند و ارزش زمانی با گذشت زمان آب میشود تا در سررسید به صفر برسد.
ارزش ذاتی (Intrinsic Value) بخش قطعی و قابل محاسبهی پرمیوم است. برای به دست آوردنش فقط دو عدد لازم دارید: قیمت دارایی پایه و قیمت اعمال. سؤالی که جواب میدهد ساده است: اگر قرارداد همین الان تمام میشد، دارندهاش از اعمال آن چقدر به دست میآورد؟
فرمول ارزش ذاتی
ارزش ذاتی کال = قیمت دارایی پایه − قیمت اعمال (اگر منفی شد، صفر)
ارزش ذاتی پوت = قیمت اعمال − قیمت دارایی پایه (اگر منفی شد، صفر)
ارزش ذاتی کل قرارداد = ارزش ذاتی هر سهم × اندازهی قرارداد
کالی با قیمت اعمال ۳٬۴۰۰ ریال روی سهم ۴٬۰۰۰ ریالی، ۶۰۰ ریال ارزش ذاتی دارد: با آن میشود سهمی را ۳٬۴۰۰ ریال خرید که بازار ۴٬۰۰۰ ریال میخرد. پوتی با قیمت اعمال ۴٬۳۰۰ ریال روی همان سهم، ۳۰۰ ریال ارزش ذاتی دارد: با آن میشود سهمی را ۴٬۳۰۰ ریال فروخت که بازار ۴٬۰۰۰ ریال میخرد.
اختیار معامله در بورس ایران به سبک اروپایی است و اعمال فقط در سررسید ممکن است. پس «اگر همین الان اعمال میشد» یک فرض برای محاسبه است، نه کاری که بتوانید امروز انجام دهید. اما ارزش ذاتی خیالی هم نیست: در قیمت قرارداد نشسته و اگر امروز قرارداد را بفروشید، آن را دریافت میکنید.
چرا ارزش ذاتی هیچوقت منفی نمیشود؟
چون اعمال یک حق است، نه اجبار. کالی با قیمت اعمال ۴٬۶۰۰ ریال روی سهم ۴٬۰۰۰ ریالی را هیچکس اعمال نمیکند؛ کسی سهمی را ۴٬۶۰۰ ریال نمیخرد که در بازار ۴٬۰۰۰ ریال است. دارنده آن را رها میکند و قرارداد بیارزش تمام میشود. برای همین کف ارزش ذاتی صفر است. نتیجهاش این است که قرارداد در زیان ارزش ذاتی ندارد و هر ریالی که بابتش پرداخت میشود، ارزش زمانی است.
ارزش ذاتی هر سهم یا کل قرارداد؟
فرمولها ارزش ذاتی را برای هر سهم میدهند، چون پرمیوم روی تابلو هم برای هر سهم است. برای ارزش کل قرارداد باید در اندازهی قرارداد ضرب کنید. در بیشتر قراردادهای سهام این عدد ۱٬۰۰۰ است؛ پس آن ۶۰۰ ریال ارزش ذاتی، برای یک قرارداد ۶۰۰٬۰۰۰ ریال است. اما اندازهی قرارداد در صندوقهای طلا، گواهیهای کالایی و قراردادهای تعدیلشده پس از افزایش سرمایه میتواند عدد دیگری باشد. پیش از حساب کردن، اندازهی همان قرارداد را از مشخصاتش بخوانید.
ارزش زمانی اختیار معامله چیست؟
ارزش زمانی (Time Value) هر مبلغی است که بازار علاوه بر ارزش ذاتی بابت قرارداد میپردازد. در بسیاری از منابع به آن «ارزش بیرونی» (Extrinsic Value) هم میگویند؛ دو نام برای یک عدد. برخلاف ارزش ذاتی، این عدد را از فرمول به دست نمیآورید، از تابلو میخوانید:
فرمول ارزش زمانی
ارزش زمانی = پرمیوم روی تابلو − ارزش ذاتی
چرا کسی حاضر است بیش از ارزش ذاتی پول بدهد؟ چون تا سررسید هنوز وقت هست و اوضاع ممکن است به نفع دارنده تغییر کند، در حالی که زیانش هیچوقت از پرمیوم بیشتر نمیشود. کال ۳٬۴۰۰ ریالی، اگر سهم رشد کند، باارزشتر میشود؛ اگر سهم سقوط کند، دارندهاش بیشتر از پرمیومی که داده از دست نمیدهد. این عدم تقارن ارزش دارد و فروشنده بابت پذیرفتن آن پول میخواهد.
تصویر روزمرهاش اجاره است. ارزش ذاتی را میخرید؛ ارزش زمانی را اجاره میکنید. هر روزی که میگذرد، بخشی از دورهی اجاره مصرف شده و در روز سررسید چیزی از آن نمانده است. پرسش درست برای خریدار این است که آیا آنچه در این مدت اجاره رخ میدهد، بهای اجاره را برمیگرداند یا نه.
یک زنجیره، ده قرارداد: محاسبهی کامل
جدول زیر کالها و پوتهای یک سررسید را روی سهم ۴٬۰۰۰ ریالی با ۴۵ روز عمر نشان میدهد. قیمتها با مدل بلکشولز، نوسان سالانهی ۴۵ درصد و نرخ بهرهی ۲۵ درصد ساخته شدهاند و فرضیاند.
جدول ۱: ارزش ذاتی و زمانی کالها، سهم ۴٬۰۰۰ ریال (مثال فرضی، ریال)
| قیمت اعمال | پرمیوم کال | ارزش ذاتی | ارزش زمانی | سهم ارزش زمانی از پرمیوم |
| ۳٬۴۰۰ | ۷۳۴ | ۶۰۰ | ۱۳۴ | ۱۸٪ |
| ۳٬۷۰۰ | ۴۹۹ | ۳۰۰ | ۱۹۹ | ۴۰٪ |
| ۴٬۰۰۰ | ۳۱۳ | ۰ | ۳۱۳ | ۱۰۰٪ |
| ۴٬۳۰۰ | ۱۸۱ | ۰ | ۱۸۱ | ۱۰۰٪ |
| ۴٬۶۰۰ | ۹۷ | ۰ | ۹۷ | ۱۰۰٪ |
جدول ۲: ارزش ذاتی و زمانی پوتها، همان سهم و همان سررسید (مثال فرضی، ریال)
| قیمت اعمال | پرمیوم پوت | ارزش ذاتی | ارزش زمانی | سهم ارزش زمانی از پرمیوم |
| ۳٬۴۰۰ | ۳۱ | ۰ | ۳۱ | ۱۰۰٪ |
| ۳٬۷۰۰ | ۸۷ | ۰ | ۸۷ | ۱۰۰٪ |
| ۴٬۰۰۰ | ۱۹۲ | ۰ | ۱۹۲ | ۱۰۰٪ |
| ۴٬۳۰۰ | ۳۵۱ | ۳۰۰ | ۵۱ | ۱۵٪ |
| ۴٬۶۰۰ | ۵۵۷ | ۶۰۰ | −۴۳ | منفی |
اگر به ستون «ارزش زمانی» این دو جدول دقت کنید، سه نکته به چشم میآید.
نکتهی اول: بیشترین ارزش زمانی مال قراردادی است که قیمت اعمالش با قیمت سهم برابر است. سهم ۴٬۰۰۰ ریال است. کال با قیمت اعمال ۴٬۰۰۰ ریال، ۳۱۳ ریال ارزش زمانی دارد؛ بیشتر از هر کال دیگری در جدول. هرچه از این قیمت اعمال دور شویم، چه به سمت پایین و چه به سمت بالا، ارزش زمانی کمتر میشود: کال ۳٬۷۰۰ ریالی ۱۹۹ ریال دارد و کال ۴٬۳۰۰ ریالی ۱۸۱ ریال، و دو کال دورتر فقط ۱۳۴ و ۹۷ ریال. در پوتها هم همینطور است: پوت ۴٬۰۰۰ ریالی با ۱۹۲ ریال، بیشترین ارزش زمانی را دارد.
نکتهی دوم: در قراردادهای در سود، بیشتر پولی که میدهید بابت ارزش ذاتی است، نه بابت زمان. کال ۳٬۴۰۰ ریالی را در نظر بگیرید. برایش ۷۳۴ ریال میدهید؛ ۶۰۰ ریالش ارزش ذاتی است، یعنی همین امروز وجود دارد، و فقط ۱۳۴ ریالش بابت زمان است. به زبان ساده، از هر ۱۰۰ ریالی که برای این قرارداد میپردازید، فقط حدود ۱۸ ریالش با گذشت زمان در خطر آب شدن است. حالا کال ۴٬۶۰۰ ریالی را ببینید که ۹۷ ریال است. این قرارداد هیچ ارزش ذاتی ندارد؛ هر ۱۰۰ ریالش بابت زمان است و اگر سهم تکان نخورد، همهاش از بین میرود. پس قرارداد گرانتر لزوماً پرریسکتر نیست؛ بخش بیشتری از پولش پشتوانهی واقعی دارد.
نکتهی سوم: یک ردیف عجیب. به ردیف آخر جدول پوتها نگاه کنید. پوت ۴٬۶۰۰ ریالی ۶۰۰ ریال ارزش ذاتی دارد؛ یعنی با آن میشود سهمی را که بازار ۴٬۰۰۰ ریال میخرد، ۴٬۶۰۰ ریال فروخت. منطقاً قیمتش باید دستکم ۶۰۰ ریال باشد، اما ۵۵۷ ریال است: ۴۳ ریال ارزانتر از ارزش ذاتیاش. یعنی ارزش زمانیاش منفی شده. این اشتباه حساب نیست و دلیل مشخصی دارد که در بخش «آیا ارزش زمانی میتواند منفی شود؟» توضیحش آمده است.
در ادامه هر سه نکته را دقیقتر باز میکنیم.
چرا ارزش زمانی روی قرارداد بیتفاوت بیشترین است؟
ارزش زمانی بهای عدم قطعیت است، و عدم قطعیت روی قرارداد بیتفاوت از همهجا بیشتر است. کال ۳٬۴۰۰ ریالی را در نظر بگیرید: سهم باید ۱۵ درصد بریزد تا این قرارداد به مرز بیارزشی برسد. سرنوشتش تقریباً روشن است و تقریباً ریال به ریال با سهم حرکت میکند؛ چیز زیادی برای «شاید» در آن نمانده. کال ۴٬۶۰۰ ریالی سر دیگر طیف است: سهم باید ۱۵ درصد رشد کند تا تازه به قیمت اعمال برسد. احتمالش کم است و بازار هم برایش کم پول میدهد.
کال ۴٬۰۰۰ ریالی اما روی لبه ایستاده. یک هفتهی خوب کافی است تا وارد سود شود و یک هفتهی بد تا از دست برود. بیشترین «شاید» ممکن همینجاست و بیشترین بها هم همینجا پرداخت میشود. به همین دلیل بیشتر حجم معاملات زنجیرهها هم معمولاً روی قراردادهای نزدیک به قیمت سهم جمع میشود.
چه چیزی ارزش زمانی را بزرگ و کوچک میکند؟
ارزش ذاتی فقط به قیمت سهم و قیمت اعمال وابسته است. ارزش زمانی اما به همهی عوامل دیگری وابسته است که بر پرمیوم اثر دارند:
- زمان باقیمانده: هرچه بیشتر، ارزش زمانی بیشتر؛ اما نه متناسب، چون ارزش زمانی تقریباً با ریشهی دوم زمان رشد میکند.
- نوسان دارایی پایه: سهمی که تند بالا و پایین میرود، احتمال بیشتری دارد که از قیمت اعمال رد شود؛ بازار بابت این احتمال بیشتر میگیرد.
- فاصله از قیمت اعمال: هرچه نزدیکتر، ارزش زمانی بیشتر، به دلیلی که بالاتر گفتیم.
- نرخ بهره: ارزش زمانی کال را کمی بالا و ارزش زمانی پوت را کمی پایین میبرد؛ در ایران با نرخهای بالا این اثر محسوس است.
- عرضه و تقاضا: صف خرید یا فروش سهم پایه، رویدادهای پیش رو و نقدشوندگی کم میتوانند ارزش زمانی را از مقدار منصفانهاش دور کنند.
شرح کامل هر عامل با مثال عددی در مقالهی پرمیوم و عوامل مؤثر بر آن آمده است.
زوال زمانی: ارزش زمانی چطور آب میشود؟
اردیبهشت ۱۴۰۵، بورس تهران اعلام کرد قراردادهای اختیار معاملهی نمادهای اصلی که در حدود سه ماه تعطیلی بازار سررسید شدهاند، تسویهی نقدی میشوند. در آن سه ماه تابلو بسته بود و هیچ سفارشی ثبت نشد، اما ساعت قراردادها یک روز هم نایستاد. سررسیدها رسیدند و ارزش زمانی همهی آن قراردادها، بیآنکه حتی یک معامله انجام شود، به صفر رسید. این نسخهی افراطی قاعدهای است که هر روز در بازار جریان دارد: زوال زمانی (Time Decay).
زوال زمانی به تقویم بسته است، نه به معامله یا خبر. اما یکنواخت هم نیست. جدول زیر سه کال روی سهمی ۳٬۰۰۰ ریالی را نشان میدهد، با این فرض که قیمت سهم و نوسانش تا سررسید ثابت بماند (مدل بلکشولز، نوسان ۴۵ درصد، نرخ بهره ۲۵ درصد، فرضی).
جدول ۳: سهمی که تکان نمیخورد؛ قیمت و ارزش زمانی در طول عمر قرارداد (مثال فرضی، ریال)
| روز مانده | کال ۳٬۰۰۰ (بیتفاوت) | کال ۳٬۴۰۰ (در زیان) | ارزش زمانی کال ۲٬۶۰۰ (در سود) |
| ۹۰ | ۳۵۸ | ۱۸۸ | ۲۱۴ |
| ۶۰ | ۲۷۹ | ۱۲۰ | ۱۴۵ |
| ۳۰ | ۱۸۵ | ۴۸ | ۷۰ |
| ۲۰ | ۱۴۷ | ۲۵ | ۴۴ |
| ۱۰ | ۹۹ | ۶ | ۱۹ |
| ۵ | ۶۸ | ۱ | ۹ |
| ۱ | ۲۹ | ۰ | ۲ |
| سررسید | ۰ | ۰ | ۰ |
چرا در روزهای آخر تند میشود؟
ستون اول را روزانه حساب کنید. کال بیتفاوت بین روز ۹۰ و ۶۰ روزی حدود ۲٫۶ ریال از دست میدهد؛ بین روز ۳۰ و ۲۰ روزی ۳٫۸ ریال؛ بین روز ۱۰ و ۵ روزی ۶٫۲ ریال؛ و در آخرین روز، ۲۹ ریال در یک روز. سرعت فرسایش در انتها بیش از ده برابر ابتدای جدول است. دلیلش این است که ارزش زمانی با ریشهی زمان باقیمانده متناسب است، نه با خود زمان. فاصلهی ۹۰ روز تا ۸۹ روز تغییر کوچکی در ریشه است، اما فاصلهی ۲ روز تا ۱ روز تغییری بزرگ. سهمی که ۹۰ روز وقت دارد، اگر امروز تکان نخورد هنوز فرصت زیادی دارد؛ سهمی که دو روز وقت دارد، با هر روز بیحرکتی نیمی از فرصتش را از دست میدهد.
زوال در سه وضعیت یکسان نیست
قرارداد بیتفاوت بیشترین ارزش زمانی را دارد، پس بیشترین ریال را هم از دست میدهد، و شکل زوالش همان منحنی معروف است: آرام در ابتدا، تند در انتها.
قرارداد در زیان بیشترین درصد را از دست میدهد و زودتر. کال ۳٬۴۰۰ ریالی بین روز ۶۰ و ۳۰ از ۱۲۰ به ۴۸ ریال رسید؛ ۶۰ درصد قیمتش در ماهی رفت که کال بیتفاوت فقط ۳۴ درصد از دست داد. ده روز مانده به سررسید، این قرارداد تقریباً تمام شده؛ نه چون روز آخر رسیده، بلکه چون دیگر کسی باور ندارد سهم ۱۳ درصد در ده روز رشد کند.
قرارداد در سود کمآسیبترین است. بیشتر قیمتش ارزش ذاتی است که زوال به آن دست نمیزند؛ ارزش زمانی کوچکی دارد که آرام آب میشود. هزینهی این آرامش، پرمیوم بزرگتری است که میپردازید.
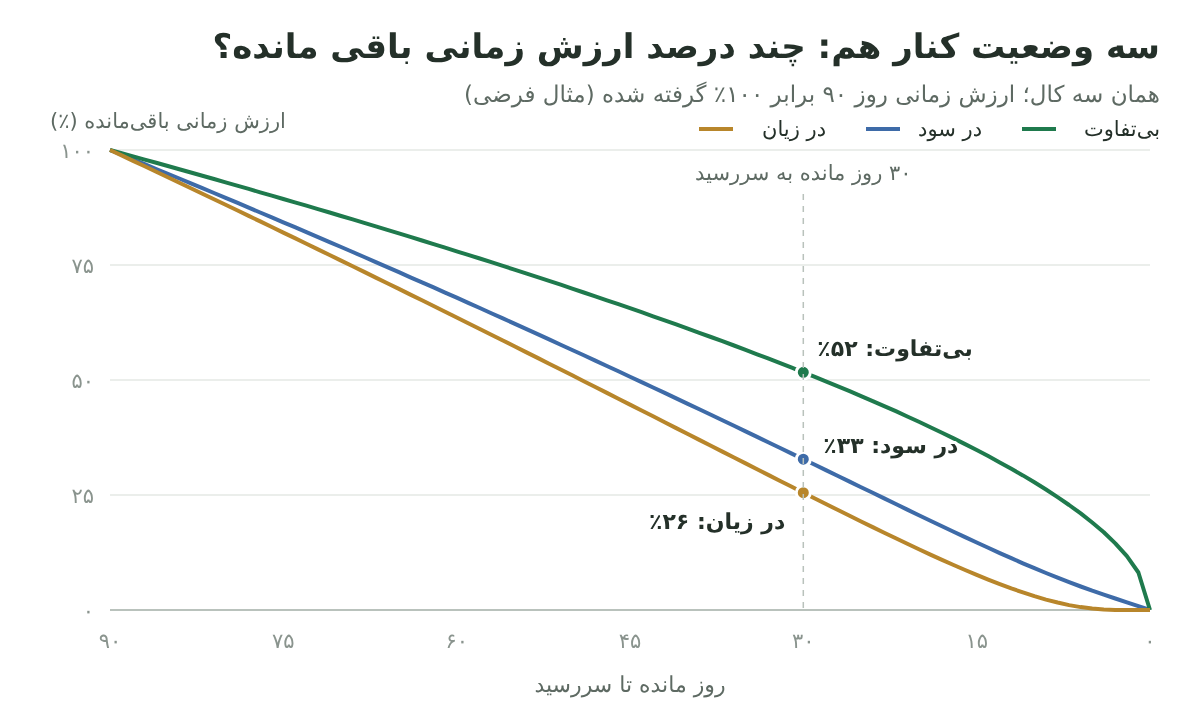
ارزش ذاتی را میخرید؛ ارزش زمانی را اجاره میکنید. و هر اجارهای روز آخری دارد.
تعطیلیها و آخر هفتهها
سررسید تاریخی تقویمی است و روزهای تعطیل هم از عمر قرارداد کم میکنند؛ تفاوت فقط این است که در آن روزها نمیتوانید واکنش نشان دهید. در عمل، بازار معمولاً بخشی از زوالِ روزهای تعطیل را پیش از تعطیلی در قیمت میگذارد. برای همین گاهی پیش از تعطیلات طولانی، قیمت قراردادهای نزدیک به سررسید آرامآرام پایین میآید، حتی وقتی سهم ثابت است.
تتا: زوال با یک عدد
معاملهگرها سرعت زوال را با «تتا» (Theta) اندازه میگیرند: تخمین اینکه با ثابت ماندن بقیهی عوامل، قیمت قرارداد در یک روز چقدر کم میشود. تتای ۶- یعنی حدود ۶ ریال در روز؛ برای خریدار منفی و برای فروشنده مثبت. تتا ثابت نیست و با نزدیک شدن به سررسید برای قراردادهای نزدیک به قیمت سهم بزرگتر میشود، همانطور که جدول ۳ نشان داد. تتا یکی از یونانیهای اختیار معامله است که در بخش جداگانهی خودش به آن میپردازیم.
آیا ارزش زمانی میتواند منفی شود؟
جواب کوتاه این است: برای کال، در تئوری نه؛ برای پوت، حتی در تئوری هم بله؛ و روی تابلوی واقعی، برای هر دو گاهی بله.
چرا کال در تئوری زیر ارزش ذاتی نمیرود؟دارندهی کال قیمت اعمال را فقط در روز سررسید میپردازد. تا آن روز این پول در جیب خودش است و میتواند در بانک سود بگیرد. پس داشتن کال از خریدن همین امروزِ سهم ارزانتر تمام میشود و قیمتش نباید از ارزش ذاتی کمتر باشد. حتی کمی بیشتر: در کتابهای مرجع قیمتگذاری، کف قیمت کال اروپایی روی سهمی که سود نقدیاش اثری ندارد، «قیمت سهم منهای ارزش امروزِ قیمت اعمال» است. با نرخهای بالای ایران این کف محسوس است. برای کال ۳٬۴۰۰ ریالی جدول ۱ با ۴۵ روز عمر و سود بانکی ۲۵ درصد، ارزش زمانی در تئوری دستکم حدود ۱۰۰ ریال است؛ و مدل هم ۱۳۴ ریال داده است.پوت عمیقاً در سود و نرخ بهرهی بالا
در جدول ۲، پوت ۴٬۶۰۰ ریالی ۶۰۰ ریال ارزش ذاتی دارد اما مدل قیمتش را ۵۵۷ ریال میدهد. دلیلش سبک اروپایی و نرخ بهره است. دارندهی این پوت نمیتواند امروز اعمال کند و ۶۰۰ ریالش را بگیرد؛ باید ۴۵ روز صبر کند. پولی که ۴۵ روز دیگر میرسد، با نرخهای بالا امروز کمتر میارزد. این قیمت پایین اشتباه بازار نیست و لزوماً فرصت هم نیست؛ هزینهی انتظار است.
صف فروش سهم پایه
وقتی سهم پایه در صف فروش قفل است، کالهای در سود ممکن است زیر ارزش ذاتیشان معامله شوند. ارزش ذاتی با قیمت تابلوی سهم حساب میشود، اما سهمی که نمیشود فروخت، برای خریدار کال واقعاً آن قیمت را ندارد. اینجا ارزش زمانی منفی به معنای فرصت رایگان نیست؛ بازتاب ریسکی است که قیمت تابلو نشانش نمیدهد.
روزهای آخر و تخفیف خروج
نزدیک سررسید، دارندگانی که نمیخواهند یا نمیتوانند درگیر اعمال و تسویه شوند، گاهی قرارداد در سود را با تخفیف کوچکی زیر ارزش ذاتی میفروشند. برای کسی که سازوکار اعمال، کارمزد و مالیات آن را میشناسد، این تخفیف میتواند فرصت باشد؛ برای کسی که نمیشناسد، دلیلی است که تا روز آخر صبر نکند.
روز سررسید: پرمیوم برابر ارزش ذاتی میشود
در روز سررسید حساب به سادهترین شکلش میرسد. دیگر زمانی نمانده که کسی بابتش پول بدهد، پس پرمیوم به ارزش ذاتی میچسبد. قرارداد در زیان صفر است و قرارداد در سود به اندازهی ارزش ذاتیاش میارزد.
طبق دستورالعمل معاملات اختیار معامله، تسویهی نقدی فقط برای قراردادهای در سود ممکن است و در آن فقط مابهالتفاوت قیمت اعمال و قیمت سهم میان دو طرف جابهجا میشود؛ یعنی دقیقاً همان ارزش ذاتی. در تسویهی فیزیکی، دارنده باید درخواستش را در سامانه ثبت کند و پول یا سهم لازم را داشته باشد. در زمان نگارش، کارمزد اعمال پنجدهم در هزار ارزش قرارداد بر حسب قیمت اعمال برای هر طرف است، و طرفی که سهم را واگذار میکند مالیات نقل و انتقال هم میپردازد. زمانبندی دقیق هر سررسید در اطلاعیهی پایان دورهی معاملاتی همان نماد میآید.
ارزش ذاتی و زمانی در تصمیمهای واقعی
برای خریدار
پیش از هر خرید، پرمیوم را دو تکه کنید و درصد ارزش زمانی را بنویسید. قراردادی که ۱۰۰ درصد قیمتش ارزش زمانی است، بدون هیچ حرکت سهمی میتواند به صفر برسد؛ برای زیان کردن با آن لازم نیست پیشبینیتان غلط باشد، کافی است بهموقع درست نشود. قراردادی که ۲۰ درصد قیمتش ارزش زمانی است، رفتاری نزدیک به خود سهم دارد و زمان دشمن کوچکتری است، اما سرمایهی بیشتری را در معرض میگذارد.
دو قاعدهی عملی: زمانی بیشتر از آنچه تحلیلتان لازم دارد بخرید، چون هر روز از عمر قرارداد بلندتر ارزانتر است؛ و پیش از ورود، علاوه بر قیمت هدف، روزی را بنویسید که اگر تا آن روز خبری نشد، بیرون میآیید.
برای فروشنده
فروشنده ارزش زمانی را میفروشد و هر روزی که سهم آرام بماند، بخشی از آن به حسابش مینشیند. اما ارزش زمانی آرام آب میشود و یک حرکت تند سهم میتواند در چند روز ارزش ذاتی بزرگی بسازد که از کل ارزش زمانی جمعشده بیشتر است. فروشندهای که فقط ساعت را میبیند و جهش سهم را نه، دیر یا زود این را یاد میگیرد.
هشدار ریسک
خرید ارزان قراردادهای در زیان در روزهای آخر، به امید یک جهش، یعنی خرید ارزش زمانی خالص درست وقتی سریعترین زوال را دارد. اگر چنین معاملهای میکنید، کل مبلغش را از قبل هزینهی از دسترفته فرض کنید.
اشتباههای رایج
- یکی گرفتن ارزش ذاتی با سود شما: کالی که با ۴۹۹ ریال خریدهاید و ۳۰۰ ریال ارزش ذاتی دارد، در سود است اما شما ۱۹۹ ریال زیر پولتان هستید.
- منفی گرفتن ارزش ذاتی: ارزش ذاتی کف صفر دارد؛ قرارداد در زیان «ارزش ذاتی منفی» ندارد.
- فراموش کردن اندازهی قرارداد: همهی فرمولها برای هر سهماند.
- خطی فرض کردن زوال زمانی: ماه آخر عمر قرارداد شبیه ماه اول نیست.
- تعبیر هر قیمت زیر ارزش ذاتی به فرصت: اول ببینید دلیلش نرخ بهره است، صف است یا روزهای آخر.
آزمون عملی: ده دقیقه روی یک زنجیرهی واقعی
- در ساعت معاملات، زنجیرهی یک سهم پرمعامله را باز کنید و قیمت لحظهای سهم را بنویسید.
- سه کال انتخاب کنید: یکی پایینتر از قیمت سهم، یکی نزدیک به آن و یکی بالاتر. همین کار را برای سه پوت با همان قیمتهای اعمال بکنید.
- برای هر شش قرارداد، ارزش ذاتی و ارزش زمانی را حساب کنید و ارزش زمانی را به درصد پرمیوم بنویسید.
- ببینید ارزش زمانی کجا بیشترین است و آیا پوت عمیقاً در سودی زیر ارزش ذاتیاش معامله میشود.
- یک هفته بعد همین جدول را برای همان قراردادها تکرار کنید و روزهایی را که سهم کمتر از یک درصد تغییر کرده جدا کنید. کاهش ارزش زمانی در آن روزها، زوال خالص است، با عدد خودتان.
هر عددی که روی تابلو کنار یک قرارداد اختیار میبینید، دو داستان در خودش دارد: آنچه قرارداد همین امروز میارزد، و آنچه بازار برای فرصت باقیمانده طلب میکند. پیش از سفارش بعدی بپرسید: چقدر از این پول را میخرم و چقدرش را اجاره میکنم؟
امین حامی
نویسنده
دانشجوی دکترای مالی _ فعال بازارهای مالی
دیدگاهها (0 نظر)
هنوز دیدگاهی ثبت نشده است
اولین نفری باشید که درباره این مقاله نظر میدهد.
دیدگاه خود را بنویسید
حساب کاربری دارید؟ ورود
پاسخ خود را بنویسید