




روزی که بیمه کردن سهام، به سقوط بورس کمک کرد!
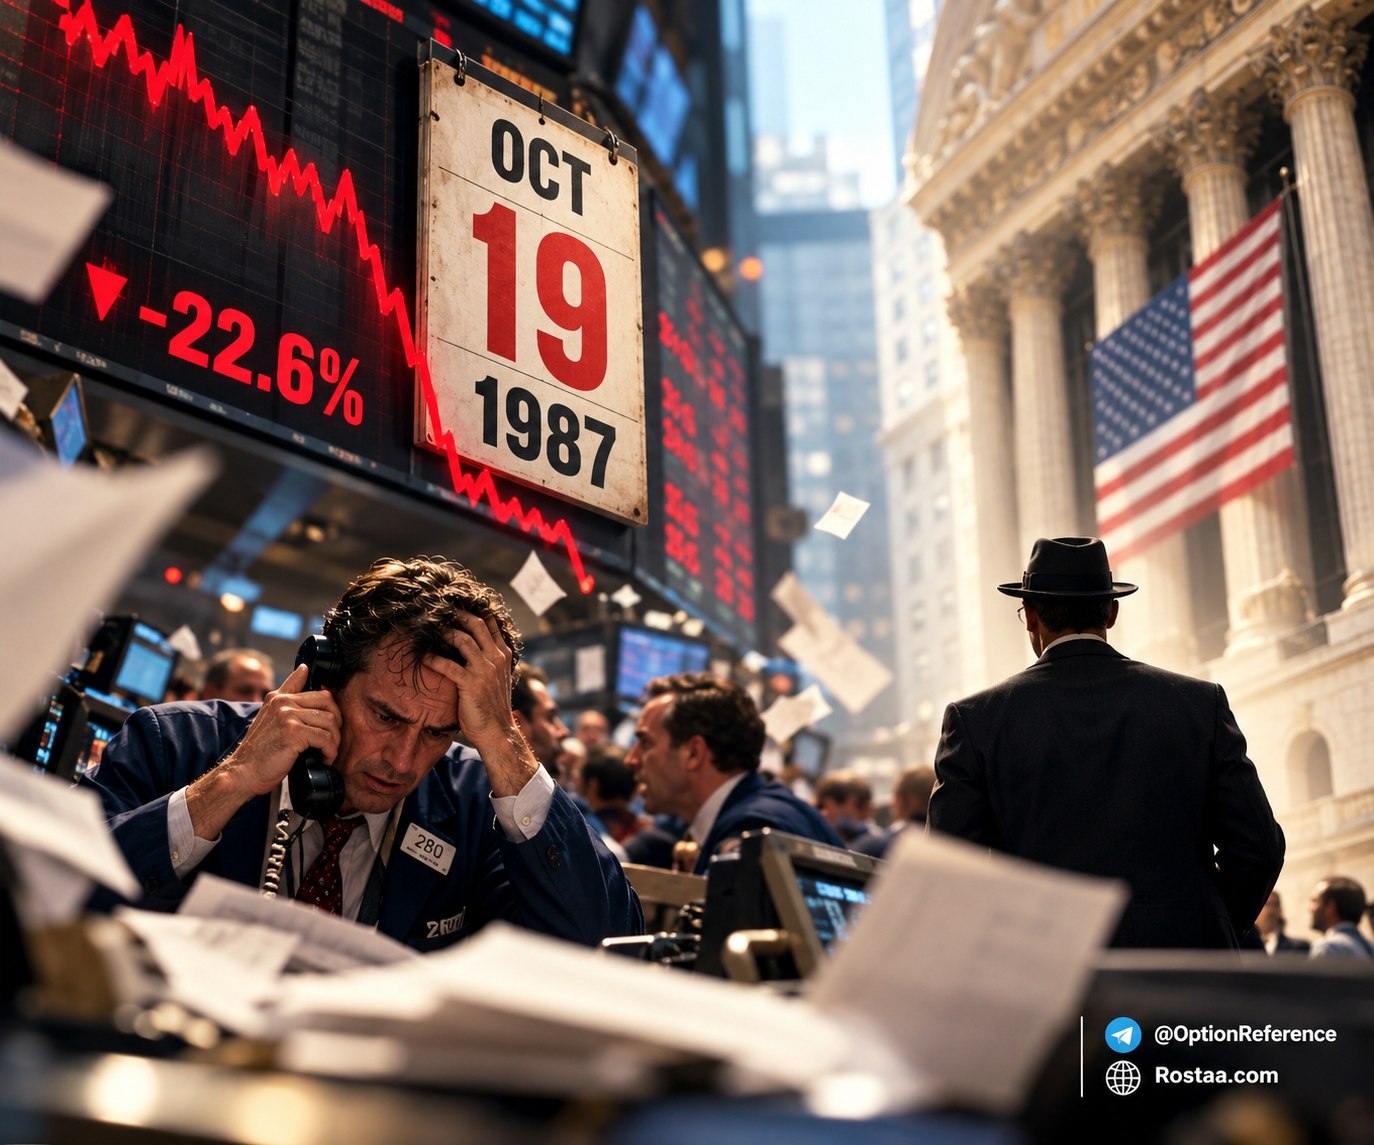
۳۹ سال پیش، در ۱۹ اکتبر ۱۹۸۷، شاخص داوجونز آمریکا توی یک روز ۲۲.۶ درصد سقوط کرد!
اما یکی از عجیبترین بخشهای این ماجرا، رفتار مؤسساتی بود که اتفاقاً از قبل برای چنین روزی آماده شده بودن!
اون زمان یه روش سرمایهگذاری به اسم Portfolio Insurance حسابی بین صندوقها و مؤسسات مالی طرفدار پیدا کرده بود.
قرار بود این روش کاری کنه که سرمایهگذار از رشد بازار عقب نمونه، ولی اگه بازار ریزش سنگینی کرد، زیان سبدش محدود بشه.
برای این کار، بهجای اینکه لزوماً اختیار فروش بخرن، با خریدوفروش قراردادهای آتی شاخص، پوششی شبیه اختیار فروش ایجاد میکردن.
روش کار هم این بود که هرچی بازار بیشتر پایین میاومد، باید موقعیت سهامشون رو کمتر میکردن یا قرارداد آتی بیشتری میفروختن.
تا اینجای کار منطق مشخصی داشت.
مشکل از جایی شروع شد که بازار واقعاً ریزش کرد!
مدلهای پوشش ریسک دستور فروش دادن. فروشها فشار بیشتری به قیمت وارد کرد و با پایین رفتن قیمت، همون مدلها دوباره دستور فروش بیشتری صادر کردن.
یعنی بخشی از معاملاتی که قرار بود ریسک سرمایهگذارها رو کم کنه، خودش داشت فشار فروش بازار رو بیشتر میکرد!
البته سقوط ۱۹۸۷ دلایل متعددی داشت و نمیشه همه ماجرا رو گردن این روش انداخت، ولی نقش اون در تشدید ریزش بعدها مورد توجه جدی قرار گرفت.
حالا وسط همین آشفتگی، یه معاملهگر به اسم نسیم نیکلاس طالب داشت نتیجه کاملاً متفاوتی میگرفت.
طالب قبل از سقوط، مقدار زیادی اختیار خرید خارج از پول روی قراردادهای آتی یورودلار گرفته بود؛ قراردادهایی مرتبط با نرخ بهره دلاری، نه ارز یورو.
این اختیارها در شرایط عادی ارزش چندانی نداشتن، اما بحران ۱۹۸۷ و تغییرات بازار نرخ بهره باعث شد ارزششون جهش کنه.
درحالیکه خیلی از معاملهگرها گرفتار زیانهای سنگین شده بودن، موقعیتهای طالب سود بزرگی ساخت.
این ماجرا یه سؤال مهم درباره آپشنها ایجاد میکنه.
حتماً شنیدید که میگن:
«۹۰ درصد آپشنها بیارزش منقضی میشن، پس فروش آپشن از خریدش بهتره!»
اول اینکه خود این آمار ۹۰ درصدی درست نیست. طبق آمار تاریخی نهاد آموزشی بازار اختیار معامله آمریکا، حدود ۲۲ درصد قراردادها بیارزش منقضی میشن و بیشترشون قبل از سررسید بسته میشن.
اما حتی اگه توی یه استراتژی ۹۰ درصد معاملات سودده باشن، باز هم نمیشه نتیجه گرفت که اون استراتژی سودآوره!
ممکنه ۹ بار سودهای کوچیک بگیری و بار دهم چند برابر مجموع اونها ضرر کنی.
برعکس، ممکنه بارها پریمیوم پرداخت کنی و از دست بدی، ولی سود یک معامله بزرگ، تمام اون هزینهها رو جبران کنه.
البته این هم به معنی سودآور بودن خرید دائمی آپشن نیست. قیمت خرید، اندازه موقعیت و زمان وقوع حرکت اهمیت زیادی دارن.
مسئله فقط این نیست که چند بار درست پیشبینی میکنی؛ مسئله اینه که وقتی درست یا غلط از آب درمیای، چقدر پول به دست میاری یا از دست میدی.
یه نکته دیگه هم برای معاملهگرهای حرفهای وجود داره.
دلتاخنثی بودن یک موقعیت، به معنی حذف تمام ریسکهای اون نیست.
ممکنه دلتا همین الان نزدیک صفر باشه، ولی با یک حرکت شدید قیمت، بهخاطر گاما خیلی سریع تغییر کنه.
اونوقت برای حفظ پوشش باید معامله جدید انجام بدی؛ درست زمانی که شاید نقدشوندگی بازار بهشدت کاهش پیدا کرده باشه.
و این ما رو برمیگردونه به اتفاق سال ۱۹۸۷.
بیمهای که برای اجرای درستش به امکان معامله در بازار وابسته بود، دقیقاً روزی به مشکل خورد که همه بیشتر از همیشه به اون بیمه احتیاج داشتن!