




مصوبه جدید صندوقهای اهرمی؛ پاداش عملکرد یا تشویق به ریسک بیشتر؟
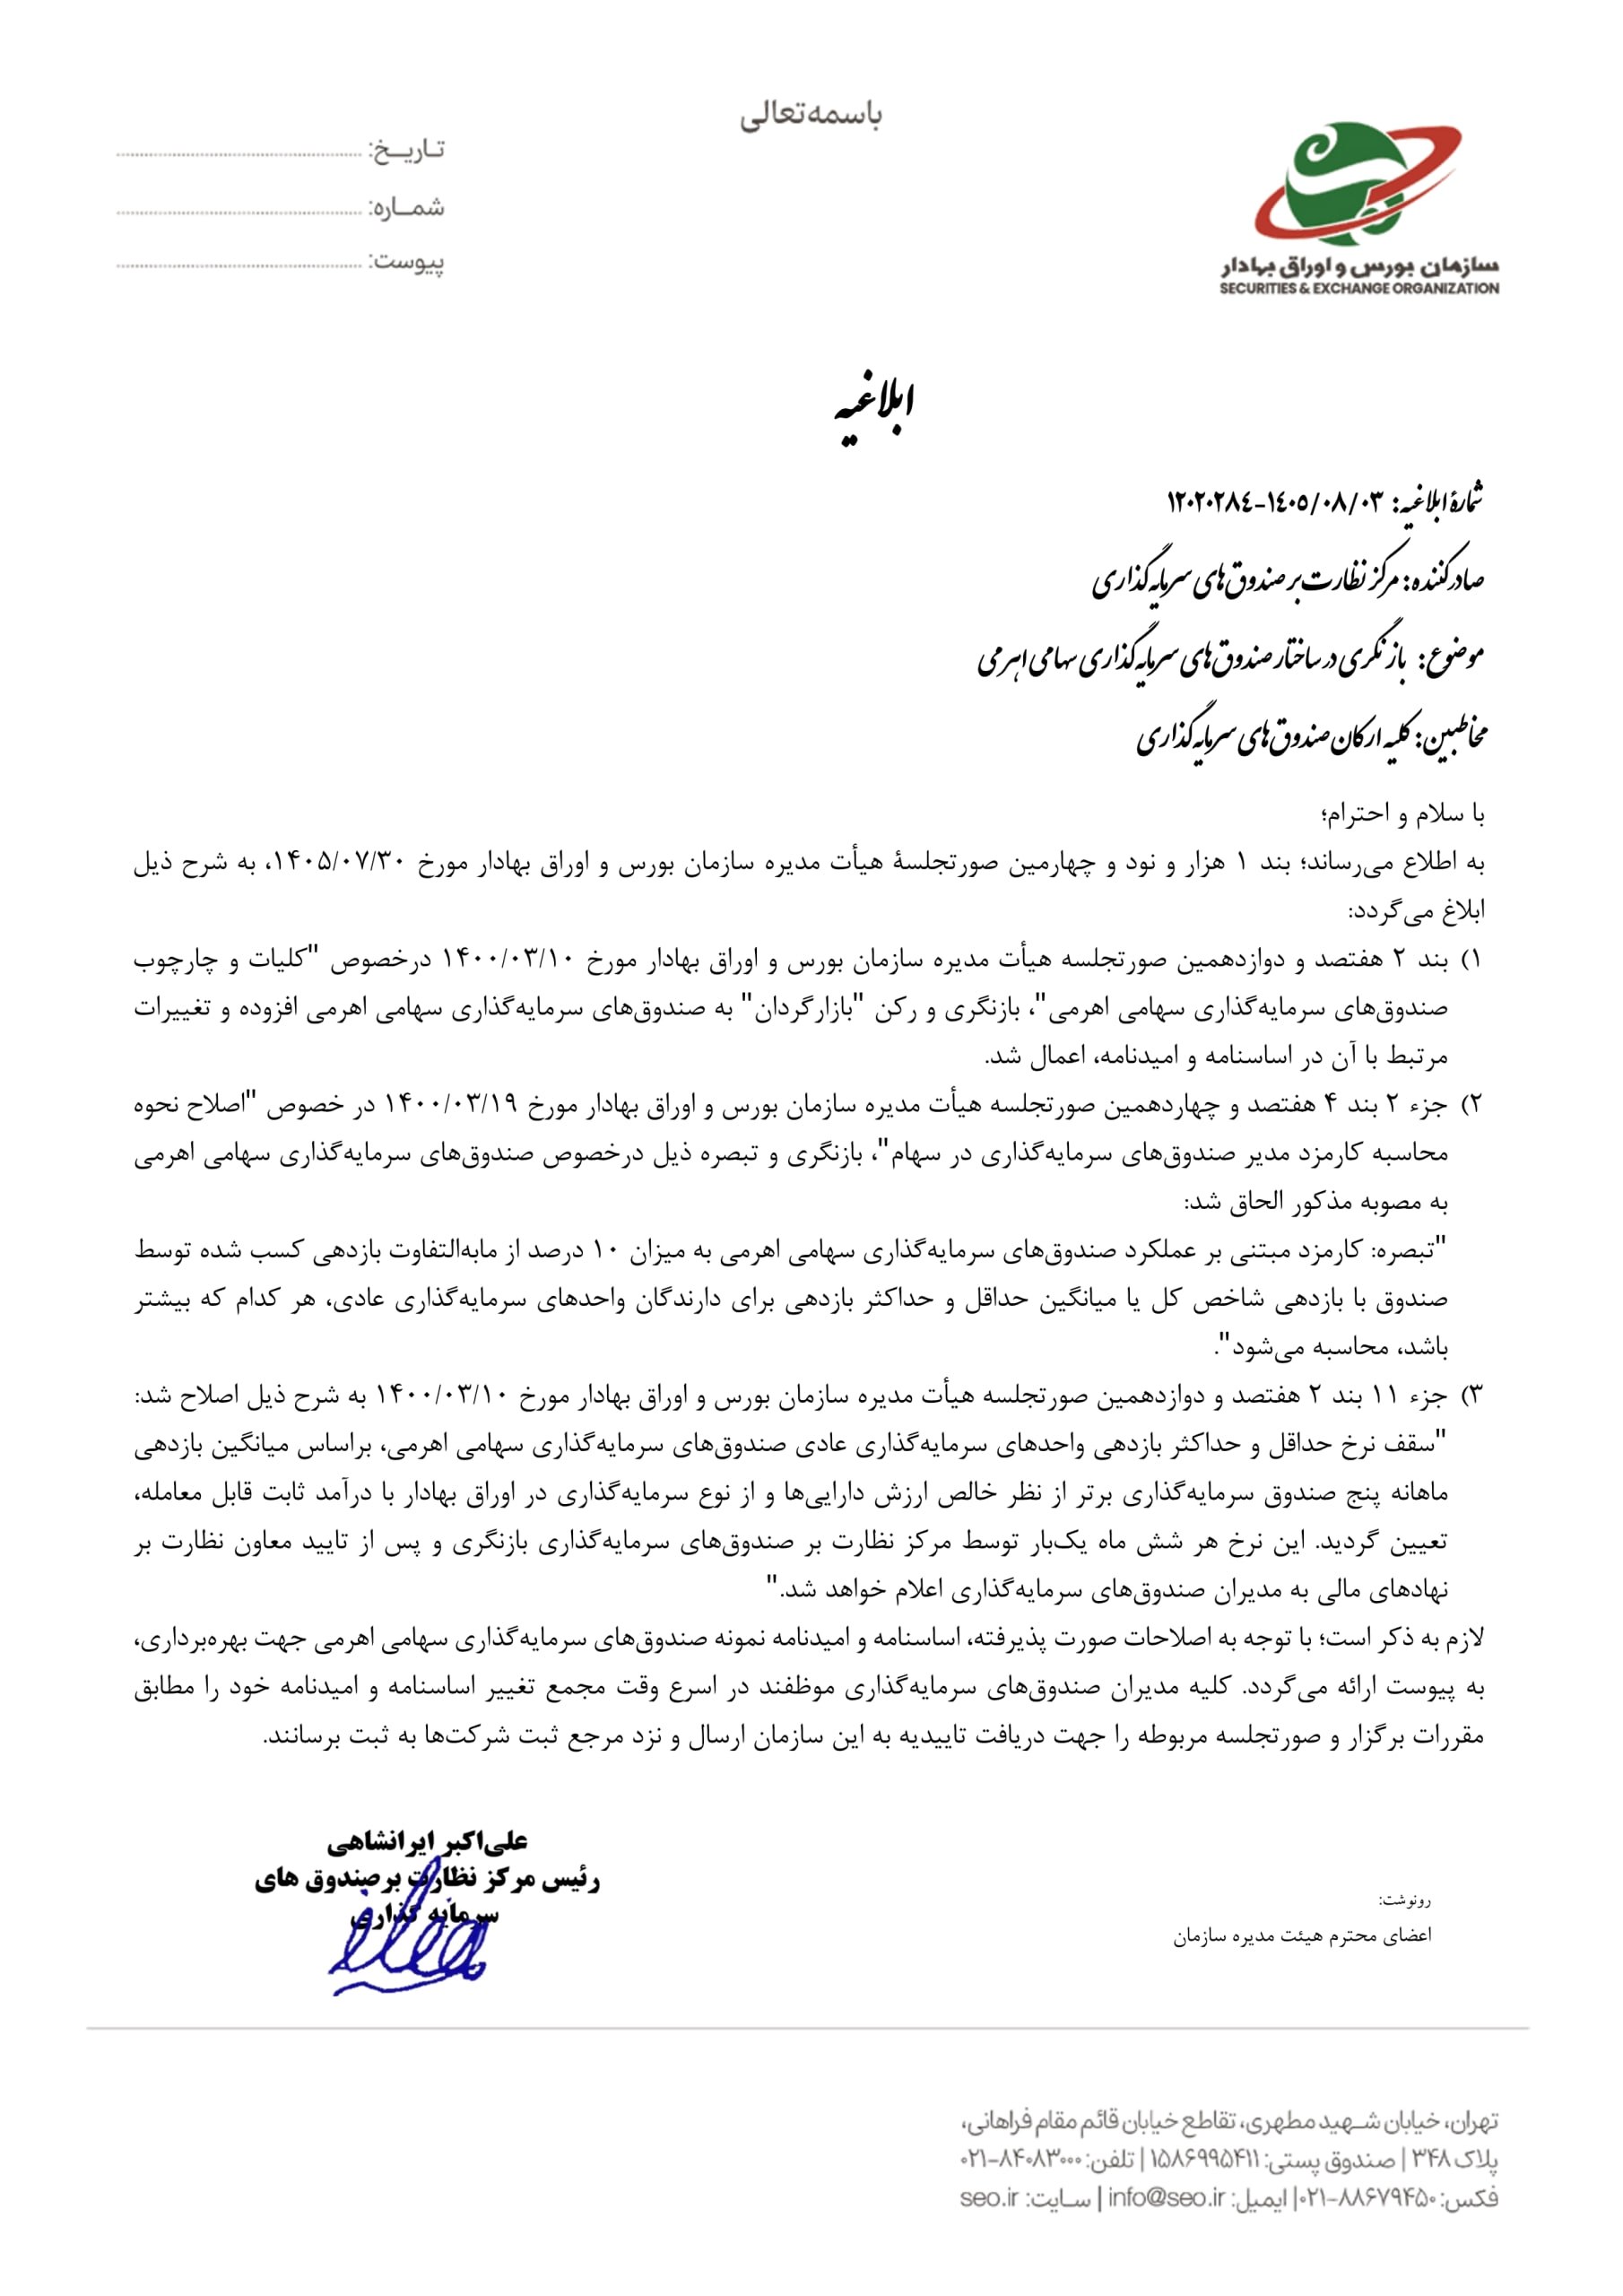
سازمان بورس توی مصوبه جدیدش اجازه داده مدیر صندوقهای اهرمی بابت بازدهی مازاد بر شاخص یا نرخ مبنای تعیینشده، ۱۰ درصد کارمزد عملکرد دریافت کنه.
اما یه ایراد اساسی وجود داره! 👇
صندوق اهرمی رو نمیشه بدون در نظر گرفتن ریسک و میزان اهرم با شاخص کل مقایسه کرد.
ببینید، بازدهی صندوق رو میشه به دو بخش اصلی تقسیم کرد:
🔹 بتا (Beta): بخشی از بازدهی که ناشی از حرکت کلی بازاره. صندوقهای اهرمی به خاطر استفاده از اهرم، معمولاً بتای بالاتری دارن.
🔹 آلفا (Alpha): بازدهی مازادی که مدیر صندوق با انتخاب درست سهام و مدیریت حرفهای، فراتر از بازدهی مورد انتظار متناسب با ریسک ایجاد میکنه.
حالا فرض کنید شاخص ۱۰۰ درصد رشد کنه و یه صندوق با اهرم ۲ برابری، ۲۰۰ درصد بازدهی بده.
آیا این ۱۰۰ درصد اختلاف، هنر مدیر صندوق بوده؟ لزوماً نه!
بخش زیادی از این بازدهی میتونه صرفاً ناشی از بتای بالاتر و استفاده از اهرم باشه، نه ایجاد آلفا.
هنر واقعی مدیر صندوق، خلق آلفاست، نه صرفاً بالا بردن بتا!
وقتی کارمزد رو به بازدهی مازاد بر شاخص گره میزنیم، بدون اینکه ریسک رو تعدیل کنیم، ممکنه مدیر صندوق به گرفتن اهرم بیشتر تشویق بشه؛ در حالی که ریسک اصلی رو سرمایهگذار تحمل میکنه.
🔹 از طرف دیگه، این کارمزد روی NAV اثر میذاره، اما لزوماً ارتباط مستقیمی با کاهش حباب قیمت تابلو نداره.
🔹 تغییر مبنای بازدهی واحدهای عادی هم میتونه هزینه تأمین مالی صندوقهای اهرمی رو تغییر بده که اثر نهاییش به نرخهای جدید بستگی داره.
🔥 جمعبندی:
اصل پرداخت پاداش عملکرد ایرادی نداره، اما مدیر صندوق باید بابت آلفایی که ایجاد میکنه پاداش بگیره، نه بازدهیای که صرفاً از بتای بالاتر و اهرم بیشتر به دست اومده.
ضمن اینکه باید تکلیف سرمایهگذارهایی که با ساختار کارمزد قبلی وارد صندوق شدن هم مشخص بشه.
سؤال اصلی اینه: سازمان بورس داره به مهارت مدیریت پاداش میده یا به ریسکپذیری بیشتر؟!