




دامنه ۶ درصدی صندوقهای اهرمی؛ اثرش روی آپشنها چقدره؟
از شنبه ۱۶ آبان دامنه نوسان صندوقهای اهرمی از مثبت و منفی ۴ به ۶ درصد افزایش پیدا میکنه.
قدیمیترهای بازار یادشونه که صندوقهای اهرمی قبلاً دامنه ۱۰ درصدی هم داشتن. بنابراین ۶ درصد اتفاق تازهای نیست، اما شرایط فعلی بازار رو هم باید در نظر گرفت.
مثلاً اهرم طی ۱۰ جلسه معاملاتی اخیر حدود ۷.۶ درصد افت کرده و بحث فاصله قیمتش با NAV همچنان مطرحه.
حالا این تغییر چه اثری روی بازار آپشن داره؟
به نظرم افزایش دامنه نوسان بهتنهایی دلیل محکمی برای افزایش IV نیست؛ مخصوصاً در سررسیدهای بالای دو سه هفته که بعیده صرف این تغییر تأثیر قابلتوجهی روی نوسان ضمنی داشته باشه.
اما در سررسیدهای نزدیک، بهخصوص قراردادهای ATM، قضیه میتونه متفاوت باشه. وقتی زمان کمی تا سررسید باقی مونده، یکی دو حرکت شدید دارایی پایه میتونه وضعیت قرارداد رو حسابی تغییر بده.
نکته مهمتر برای فروشندههای آپشنه.
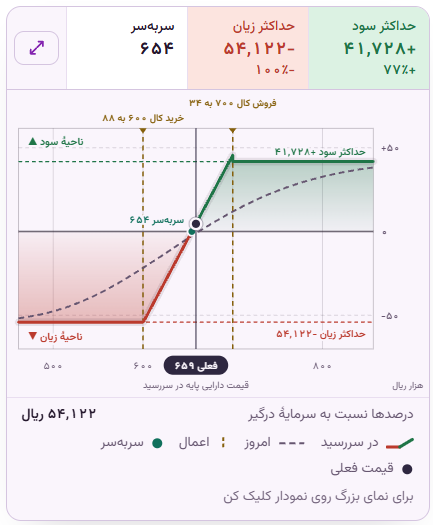
با توجه به وضعیت اخیر اهرم، فروشندههای پوت بدون پوشش باید بیشتر حواسشون به موقعیتهاشون باشه. دامنه ۶ درصدی یعنی در صورت ادامه فشار فروش، قیمت میتونه سریعتر به محدودههای اعمال پایینتر برسه.
البته همین ریسک برای فروشندههای کال بدون پوشش در صورت برگشت بازار هم وجود داره.
یه نکته دیگه هم رفتار بازارگردانهاست.
باید دید با دامنه جدید، فاصله مظنههای خرید و فروش و عمق سفارشهای آپشن چه تغییری میکنه. گاهی هزینه خروج از موقعیت، بیشتر از چیزی میشه که موقع باز کردن معامله حسابش رو کرده بودیم.
از طرفی افزایش دامنه ممکنه به تعدیل سریعتر فاصله قیمت صندوق با NAV کمک کنه، بدون اینکه الزاماً نوسان مورد انتظار در سررسیدهای مختلف بیشتر بشه.
به نظرم اثر اصلی این تصمیم رو باید بیشتر در سرعت حرکت دارایی پایه و مدیریت موقعیتهای باز جستوجو کرد، نه انتظار افزایش یکدست IV و پرمیوم قراردادها.