




نقدی بر نامتناسب بودن فاصله قیمت اعمال قراردادها (استرایکها) در قراردادهای اختیار معامله منتشر شده توسط شرکت بورس تهران با توجه به نوسان دارایی پایه
در طراحی قراردادهای اختیار معامله، یکی از معیارهای اصلی تعیین فاصله قیمتهای اعمال، میزان نوسانپذیری دارایی پایه است. هرچه نوسان بیشتر باشد، به طور منطقی باید فاصله استرایکها کوچکتر و متراکمتر انتخاب شود تا ابزار اختیار معامله بتواند نقش خود را در کشف قیمت دقیق توسط بازار و مدیریت ریسک ایفا کند.
با این حال، در بازار اختیار معامله بورس ایران (به طور خاص در نمادهای پذیرفته شده در شرکت بورس تهران) شاهد وضعیتی معکوس هستیم.
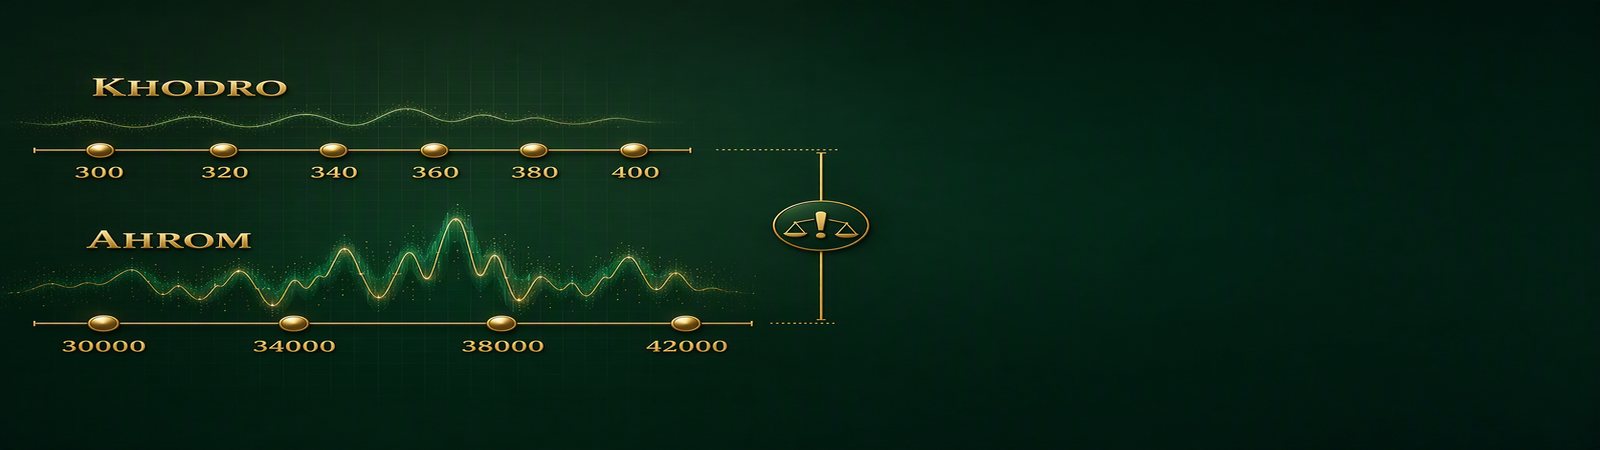
در نماد خودرو، با نوسانی به مراتب کمتر، قیمتهای اعمال در بازه ۳۰۰ تا ۴۰۰ ریال با فاصله منظم ۲۰ ریالی تعریف شدهاند:
> ۳۰۰ – ۳۲۰ – ۳۴۰ – ۳۶۰ – ۳۸۰ – ۴۰۰
یعنی فاصله حدوداً ۵٪ تا ۸٪ اختلاف قیمت بین دو استرایک
اما در نماد اهرم، که به دلیل ساختار ذاتی خود نوسانپذیری بیشتری نسبت به خودرو دارد، قیمتهای اعمال با فاصلهای بسیار بزرگتر تعیین شدهاند:
> ۳۰,۰۰۰ – ۳۴,۰۰۰ – ۳۸,۰۰۰ – ۴۲,۰۰۰
این در حالی است که فاصله ۴,۰۰۰ ریالی قیمت استرایکها در اهرم حدوداً ۱۰٪ تا ۱۳٪ اختلاف دارد؛ رقمی که با ماهیت پرنوسان این نماد کاملاً در تضاد است.
اشکال بنیادین این رویکرد
۱. وارونگی منطق نوسان–استرایک در عمل، دارایی کمنوسانتر (خودرو) استرایکهای فشردهتری دارد و دارایی پرنوسانتر (اهرم) استرایکهای پراکندهتر؛ این دقیقاً خلاف منطق استاندارد طراحی ابزار مشتقه است.
۲. کاهش شدید دقت قیمتگذاری قراردادهای اختیار معامله اهرم توسط بازار
فاصلههای بزرگ باعث میشود حساسیتهای مهمی مانند دلتا و گاما به صورت پلهای و ناپیوسته تغییر کنند و قیمت اختیار نتواند به درستی رفتار دارایی پایه را منعکس کند.
3.تضعیف کارکرد مدیریت ریسک معاملهگر عملاً مجبور میشود بین استرایکهایی با اختلاف بسیار زیاد انتخاب کند، در نتیجه پوشش ریسک یا بیشازحد محافظهکارانه میشود یا بیشازحد پرریسک؛ گزینهی بهینهای وجود ندارد.
۴. سیگنال طراحی غیرحرفهای بازار مشتقه
معیار تعیین این فاصلهها چیست؟
قیمت اسمی؟ دامنه نوسان؟ نوسان تاریخی؟ یا صرفاً تصمیمات موردی؟
نبود پاسخ شفاف به این پرسش، اعتماد به ساختار بازار مشتقه را تضعیف میکند. وقتی دارایی با نوسان بالاتر ابزار دقیقتری ندارد، این پیام به بازار مخابره میشود که طراحی قراردادها تابع قواعد کمّی و ریسکمحور نیست، بلکه بیشتر اداری یا موردی و یا سلیقهای است.
وقتی نماد پرنوسانتر، استرایکهای درشتتری دارد و نماد کمنوسانتر استرایکهای ریزتر، مسئله چه سلیقهای باشد، چه محدودیت اجرایی و چه بدتر از آن خطا در درک این مهم، در عمل این یک خطای واضح در طراحی و تعریف و انتشار قراردادهای اختیار معامله است که مستقیماً به کاهش کارایی، نقدشوندگی و اعتماد فعالان بازار مشتقه منجر میشود.
بازنگری در مدل تعیین فاصله استرایکها بر اساس معیارهای نسبی، نوسانمحور و شفاف، ضرورتی انکارناپذیر برای توسعه بازار مشتقه است.
حمیدرضا نظری
مدیر محتوا و رسانه
کارشناس ارشد مدیریت مالی_مالک کانال آپشن رفرنس
دیدگاهها (0 نظر)
هنوز دیدگاهی ثبت نشده است
اولین نفری باشید که درباره این مقاله نظر میدهد.
دیدگاه خود را بنویسید
حساب کاربری دارید؟ ورود
پاسخ خود را بنویسید