




«اورولیو» (Overvalued) در بازار آپشن به چه معناست؟
آیا تا به حال حس کردهاید که قیمت یک اختیار معامله (Call یا Put) نسبت به قیمت دارایی پایه، بیش از حد گران است؟ این دقیقاً همان جایی است که با مفهوم Overvalued یا بیشارزشگذاری روبرو هستیم.
۱.مفهوم ساده اورولیو
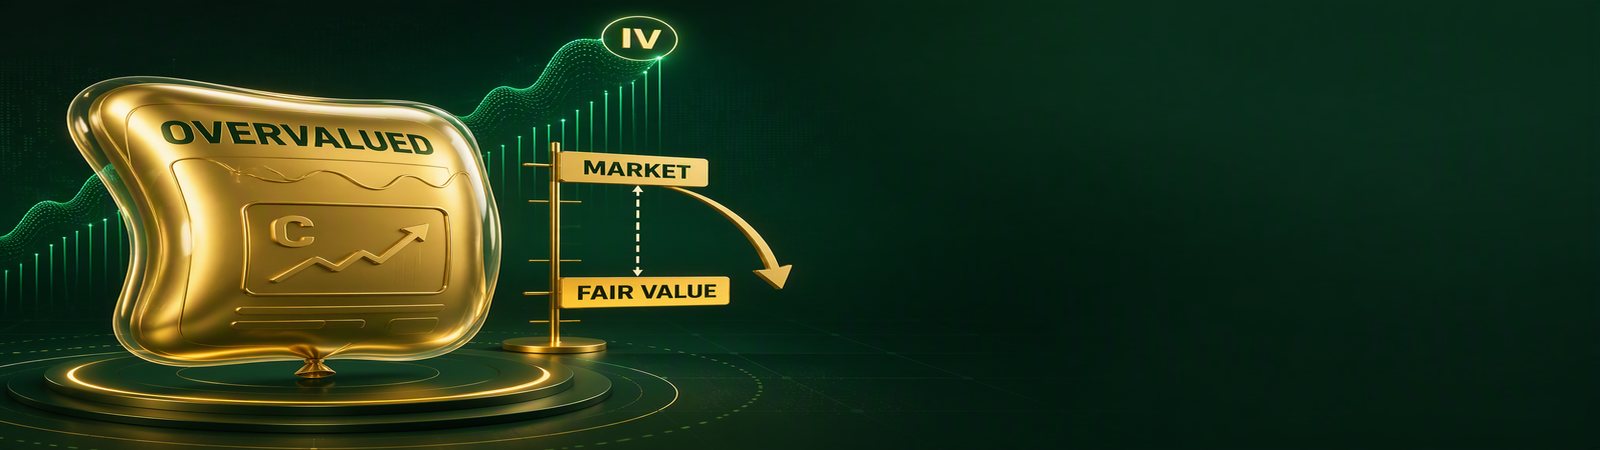
وقتی میگوییم یک قرارداد آپشن «اورولیو» است، یعنی ارزش زمانی (Time Value) آن بیش از حدِ منطقی است. به عبارت دیگر، بازار برای آن قرارداد، «پریمیوم» (قیمت) بالاتری نسبت به مدلی که تئوریهای قیمتگذاری (مانند بلک-شولز) پیشبینی میکنند، در نظر گرفته است.
۲. چرا یک آپشن اورولیو میشود؟
افزایش IV (Volatility Implicit): مهمترین عامل، «نوسانپذیری ضمنی» است. اگر بازار انتظار داشته باشد که در آینده نوسانات شدیدی رخ دهد، قیمت آپشنها بالا میرود. اگر این انتظار بیش از حد باشد، آپشن اورولیو میشود.
تقاضای شدید (Supply & Demand): گاهی اوقات هجوم خریداران برای یک قرارداد خاص، قیمت را به صورت کاذب بالا میبرد.
رویدادهای خبری: نزدیک شدن به گزارشهای مالی یا تصمیمات کلیدی، معمولاً قیمت آپشنها را به دلیل ترس یا طمعِ معاملهگران (و افزایش IV) بالا میبرد.
۳. چطور بفهمیم یک آپشن اورولیو است؟
ما از «مدلهای قیمتگذاری» استفاده میکنیم. اگر قیمت فعلی بازار (Market Price) از قیمت تئوریک (Theoretical Price) فاصله معناداری داشته باشد، آپشن اورولیو تلقی میشود.
نکته:
معاملهگران حرفهای معمولاً به «IV Rank» یا «IV Percentile» نگاه میکنند تا بفهمند آیا نوسانپذیری فعلی نسبت به گذشته گران است یا ارزان.
۴. استراتژی معاملهگران در برابر آپشنهای اورولیو
وقتی یک آپشن اورولیو است (گران است)، معاملهگران حرفهای به جای خرید، به دنبال فروش (Write) هستند:
فروش اختیار (Selling): وقتی آپشن گران است، فروشنده میتواند پریمیوم بیشتری دریافت کند (بهرهمندی از ریزش قیمتِ حبابگونه در آینده).
استراتژیهای خنثی: معاملهگران سعی میکنند با فروختن آپشنهای گران و خرید آپشنهای ارزانتر (Spread)، از بازگشت قیمت به ارزش واقعی سود کسب کنند.
💡 نتیجهگیری:
خریدِ آپشنِ اورولیو مثل خریدِ کالایی با قیمتِ بیش از ارزش واقعیاش در بازار است؛ احتمال اینکه قیمت آن در آینده «اصلاح» شود و به ارزش واقعیاش برگردد (و شما ضرر کنید)، زیاد است. همیشه قبل از خرید، چک کنید که آیا هزینهای که میپردازید منطقی است یا خیر.
حمیدرضا نظری
مدیر محتوا و رسانه
کارشناس ارشد مدیریت مالی_مالک کانال آپشن رفرنس
دیدگاهها (5 نظر)
من یه چیزی رو متوجه نشدم. اگه قیمت یه اختیار از ارزش تئوریکش بالاتر باشه، یعنی حتماً گرونه و نباید بخریمش؟ ممکن نیست مدل قیمتگذاری اشتباه کرده باشه و قیمت بازار درستتر باشه؟
بله، این احتمال هست. ارزش تئوریک که قیمت قطعی و واقعی یه قرارداد نیست، خروجی یه مدله که خودش به چند تا فرض وابستهست. مثلاً اگه نوسان ضمنی رو درست تخمین نزده باشیم، طبیعیه که قیمت محاسبهشده هم دقیق نباشه. برای همین صرف اینکه قیمت بازار بالاتر از ارزش تئوریکه، دلیل نمیشه بگیم قرارداد گرونه و نباید بخریمش. اول باید ببینیم این اختلاف از کجا اومده.
شما گفتید با IV Rank میشه فهمید یه آپشن گرونه یا ارزون. ولی اگه نوسان ضمنی یه قرارداد نسبت به گذشته بالا باشه، از کجا معلوم واقعاً اورولیو شده؟ شاید بازار داره یه ریسک جدید رو پیشبینی میکنه که قبلاً وجود نداشته.
IV Rank بهتنهایی نمیتونه نشون بده یه آپشن گرونه. فقط میگه نوسان ضمنی الان نسبت به گذشته چقدر بالاست. ممکنه بازار منتظر یه اتفاق مهم باشه و این افزایش IV کاملاً توجیه داشته باشه. باید ببینیم چه ریسکی پیش روی سهمه و آیا این قیمت بالاتر واقعاً با اون ریسک همخوانی داره یا نه. صرف بالا بودن IV دلیل خوبی برای فروش اختیار نیست.
تو بازار خودمون بعضی قراردادها رو میبینیم که قیمت آخرین معاملهشون خیلی با ارزش تئوریک فاصله داره، ولی وقتی دفتر سفارشات رو نگاه میکنیم اصلاً خریداری تو اون قیمت نیست. تو این شرایط میشه گفت قرارداد اورولیو شده یا صرفاً آخرین معامله ملاک درستی برای قیمتگذاری نیست؟
دیدگاه خود را بنویسید
حساب کاربری دارید؟ ورود
پاسخ خود را بنویسید