




تابستان ۲۰۰۸. قیمت نفت به بشکهای ۱۴۷ دلار میرسد. شرکتهای هواپیمایی آمریکا یکی پس از دیگری زیان میدهند و پرواز حذف میکنند. یک شرکت اما سوختش را بشکهای ۵۱ دلار میخرد، در حالی که رقیب کناریاش بشکهای حدود ۱۳۰ دلار میپردازد.
ساوتوست ایرلاینز نه چاه نفت داشت، نه پالایشگاه، نه مخزن ذخیره. هیچ بشکهای هم از قبل نخریده بود.
پس چطور سوخت ارزان داشت؟
جواب یک ورق کاغذ بود. یک قرارداد. و بین ۱۹۹۸ تا ۲۰۰۸ همین ورق کاغذ حدود ۳٫۵ میلیارد دلار برای ساوتوست صرفهجویی کرد — رقمی معادل ۸۳ درصدِ کل سود شرکت در آن ده سال.
یعنی اگر آن قرارداد نبود، ساوتوست تقریباً هیچ سودی نساخته بود.
نام آن ورق کاغذ: ابزار مشتقه.
رسالت مشتقه جابهجا کردن دارایی نیست، جابهجا کردن ریسک است.
تعریف رسمی ساده است: ابزار مشتقه (Derivative) قراردادی است که ارزش خودش را از یک دارایی دیگر «مشتق» میکند. آن دارایی دیگر را «دارایی پایه» (Underlying Asset) مینامیم: سهام، طلا، زعفران، دلار، نفت، نرخ بهره، حتی شاخص بورس.
اما تعریف اصلی این است
و اینجاست که ماجرا جالب میشود: نگرانیها اغلب معکوس هم هستند.
یک کشاورز زعفرانکار در تربتحیدریه، در اردیبهشت، نگران است که تا آبان قیمت زعفران بیفتد. یک کارخانهی بستهبندی در مشهد، در همان اردیبهشت، نگران است که تا آبان قیمت زعفران بالا برود. هر دو شبها بد میخوابند — دقیقاً به دو دلیل متضاد.
مشتقه فقط این دو نفر را به هم وصل میکند. آنها امروز روی قیمت آبان توافق میکنند. هر دو خیالشان راحت میشود.
و توجه کنید: امروز حتی یک گرم زعفران جابهجا نشد. فقط ریسکْ دستبهدست شد.
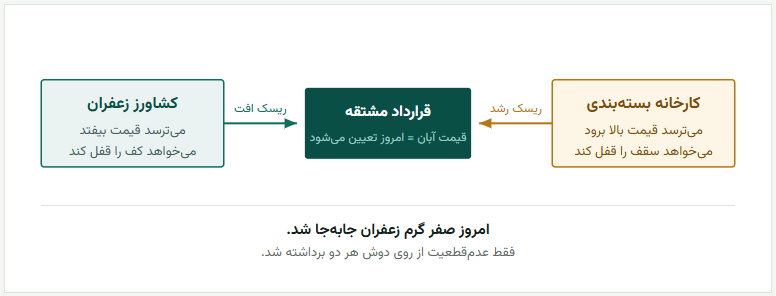
مشتقه یک لولهٔ انتقال است، نه یک انبار. کالا در جای خودش میماند؛ آنچه حرکت میکند «چه کسی نگرانِ قیمت باشد» است. حالا برگردیم به ساوتوست:
آن شرکت هیچ نفتی نخرید و هیچ مخزنی پر نکرد. کاری که کرد این بود: قراردادی خرید که قیمت نفتِ آینده را برایش قفل میکرد. یعنی ریسک گران شدن نفت را از دوش خودش برداشت و روی دوش طرف مقابل گذاشت — و بابت این کار به او پول داد.
این شرکت هیچ نفتی نخرید. فقط نگرانیاش از گرانشدن نفت را به بازار فروخت — و کسی آن طرف میز حاضر بود آن نگرانی را بخرد.
هر قرارداد مشتقه فقط سه چیز میگوید
مشتقهها پیچیده بهنظر میرسند چون اسمهایشان غریب است. اما ساختارشان یکی است.
هر قرارداد مشتقه از آتی گندم شیکاگو تا اختیار معاملهٔ صندوق طلا در بورس کالای ایران — فقط به سه پرسش جواب میدهد:
۱ روی چه چیزی؟
دارایی پایه: سهم خودرو، صندوق طلا، سکه، زعفران، دلار، نرخ بهره…
۲ تا چه زمانی؟
سررسید: تاریخی که قرارداد در آن میمیرد و تسویه میشود.
۳ با چه قیمتی؟
قیمت توافقی یا «قیمت اعمال»: عددی که امروز روی فردا مینویسیم. همین.
اگر این سه را از هر قرارداد مشتقهای بیرون بکشید، فهمیدهاید آن قرارداد چه میگوید.
باقی ماجرا — نوع تسویه، وجه تضمین، اندازهٔ قرارداد — جزئیات اجرایی است، نه ماهیت.
چهار خانواده، یک داستان
دنیای مشتقه چهار خانواده دارد.
بهجای تعریف کردنشان، همان کشاورز زعفران را چهار بار — با چهار قرارداد متفاوت — از خانه بیرون میفرستیم.
فرض کنید قیمت امروز زعفران کیلویی ۱۵۰ میلیون تومان است و برداشت او آبان میرسد.
FORWARD .۱. پیمان آتی (فوروارد)
کشاورز با کارخانه دست میدهد: «آبان، ۵۰ کیلو، کیلویی ۱۵۵ میلیون.» یک برگه، دو امضا، تمام. سادهترین مشتقهٔ دنیا و قدیمیترینش.
نقطهٔ ضعف: اگر آبان قیمت به ۲۰۰ برسد، کشاورز ممکن است زیر قولش بزند و ناپدید شود. این «ریسک نکول طرف مقابل» است و تمام تاریخِ بعدی مشتقه، تلاش برای حل همین یک مشکل بوده است.
FUTURES ۲. قرارداد آتی (فیوچرز)
همان قرارداد، اما این بار داخل بورس. سه چیز عوض میشود: استاندارد میشود (اندازه و کیفیت و سررسید از پیش تعریفشده)، اتاق پایاپای وسط مینشیند (بورس طرف مقابلِ هر دو طرف میشود)، و هر روز تسویه میشود (سود و زیان روزانه به حسابها منتقل میشود).
نتیجه: کارخانه دیگر لازم نیست به کشاورز اعتماد کند. حتی لازم نیست بداند طرف مقابلش کیست. بورس، اعتماد را جایگزین میکند.
OPTION ۳. اختیار معامله (آپشن)
کشاورز دلش میخواهد کف قیمت را ببندد، ولی اگر قیمت بالا رفت هم از آن جا نماند. پس بهجای تعهد، حق میخرد: «حق دارم آبان زعفرانم را کیلویی ۱۵۰ بفروشم — ولی مجبور نیستم.» بابت این حق مبلغی میپردازد (پرمیوم). این دقیقاً یک بیمهنامه است. اگر قیمت بیفتد، حقش را اعمال میکند و نجات پیدا میکند. اگر قیمت به ۲۰۰ برود، حقش را دور میاندازد و زعفران را در بازار آزاد گرانتر میفروشد؛ فقط حقبیمهاش سوخته است.
تفاوت کلیدی با آتی: آتی «تعهد» است و دو طرف را قفل میکند؛ اختیار «حق» است و فقط یک طرف را.
SWAP ۴. قرارداد معاوضه (سوآپ)
اینجا دیگر پای زعفران در میان نیست، پای جریانهای نقدی است. تصور کنید کشاورز وامی با نرخ شناور دارد که هر سال بالا و پایین میشود و خواب از چشمش گرفته. با کسی توافق میکند: «تو قسط شناور مرا بده، من قسط ثابت تو را میدهم.» سوآپها بزرگترین بخش بازار مشتقهٔ جهاناند و بیشترشان روی نرخ بهرهاند — نه روی کالا. غول بیسروصدای این بازار همینجاست.
| ویژگی | فوروارد | آتی | اختیار معامله | سوآپ |
|---|---|---|---|---|
| تعهد یا حق؟ | تعهد دوطرفه | تعهد دوطرفه | حق برای خریدار | تعهد دوطرفه |
| محل معامله | خارج از بورس | بورس | بورس یا فرابورس | عمدتاً خارج از بورس |
| ریسک نکول طرف مقابل | بالا | تقریباً صفر | پایین (در بورس) | متوسط تا بالا |
| پرداخت اولیه | معمولاً هیچ | وجه تضمین | پرمیوم (خریدار) | معمولاً هیچ |
| حداکثر زیان خریدار | نامحدود | نامحدود | فقط پرمیوم | وابسته به قرارداد |
| نمونهٔ ایرانی | پیشفروش سکه بانکی | آتی زعفران، آتی صندوق طلا | اختیار خودرو، اختیار صندوق طلا | محدود و غیرعمومی |
چرا اختیار معامله شکل «هاکی» دارد
بهترین راه فهمیدن یک مشتقه، دیدن شکل سود و زیانش است. آتی یک خط مستقیم است: هرچه بازار بالاتر برود بیشتر سود میکنید، هرچه پایینتر برود بیشتر زیان — متقارن و بیرحم. اختیار معامله اما خم میشود: یک طرفش بریده شده است.
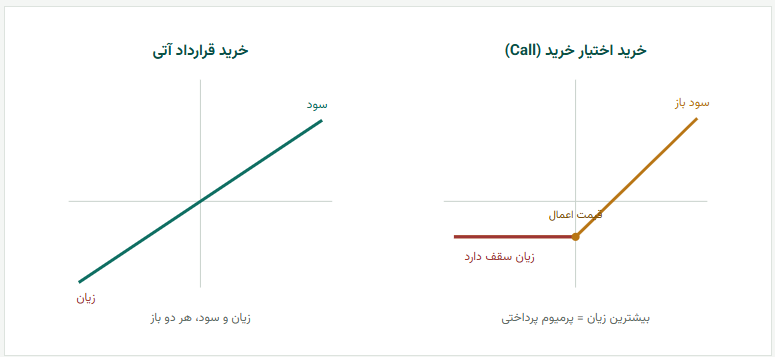
محور افقی: قیمت دارایی پایه در سررسید. محور عمودی: سود و زیان. خط شکستهٔ سمت راست همان چیزی است که اختیار معامله را از هر ابزار دیگری متمایز میکند. این «شکستگی» ارزان نیست — پرمیوم قیمت همان است. اما همین شکستگی است که به شما اجازه میدهد در یک بازار پرنوسان بمانید بدون آنکه یک حرکت بد شما را از میز بیرون بیندازد.
اهرم: چیزی که مشتقه را هم قدرتمند و هم خطرناک میکند
وقتی سهم میخرید، کل پول را میدهید. وقتی قرارداد آتی میگیرید، فقط وجه تضمین میگذارید — کسری از ارزش قرارداد، اغلب ۱۰ تا ۲۰ درصد. بقیهاش اعتبار است. این یعنی با ۱۰ میلیون تومان، ۱۰۰ میلیون تومان ریسک برمیدارید. سود شما در درصد ضرب میشود — و زیانتان هم.
| سناریو | خرید مستقیم دارایی | قرارداد آتی با وجه تضمین ۱۰٪ |
|---|---|---|
| پول شما | ۱۰۰ میلیون تومان | ۱۰ میلیون تومان |
| ریسکی که برداشتهاید | ۱۰۰ میلیون تومان | ۱۰۰ میلیون تومان |
| اگر بازار ۱۰٪ بالا برود | +۱۰ میلیون · بازده ۱۰٪ | +۱۰ میلیون · بازده ۱۰۰٪ |
| اگر بازار ۱۰٪ پایین برود | −۱۰ میلیون · بازده −۱۰٪ | کل حساب صفر |
همان حرکت بازار، دو سرنوشت متفاوت. اهرم عدد را عوض نمیکند؛ معنایش را عوض میکند.
و یک نکتهٔ دردناک: در قرارداد آتی، تسویه روزانه است. لازم نیست تا سررسید صبر کنید تا زیان کنید. اگر امروز بازار خلاف شما حرکت کند، همین امشب باید پول بگذارید. بسیاری از معاملهگران در جهت درست بازار بودند و در مسیر، پیش از رسیدن به مقصد، حسابشان بسته شد.
بازیگران این داستان ، سه نفری که سر این میز مینشینند
پوششدهندهٔ ریسک HEDGER
کشاورز، کارخانه، شرکت هواپیمایی، صادرکننده. ریسکی دارد که نمیخواهد.
آمده به بازار تا آن را رد کند.
سفتهباز SPECULATOR
ریسکی ندارد و میخواهد ریسک بردارد، به امید سود.
طرف مقابل کشاورز، معمولاً اوست.
آربیتراژگر ARBITRAGEUR
دنبال اختلاف قیمت بین دو بازار است. سودش کوچک است، اما کارش قیمتها را سرِ جا نگه میدارد.
خلاف باور عمومی
در گفتوگوی عمومی، سفتهباز آدم بدِ داستان است. اما اگر سفتهبازها را حذف کنید، کشاورزِ ما دیگر طرف معامله ندارد. کسی نیست نگرانیاش را بخرد. بازار پوشش ریسک بدون سفتهباز، مثل بیمه بدون شرکت بیمه است.
سفتهباز انگلِ این بازار نیست؛ اکسیژنِ آن است. مسئله وقتی شروع میشود که سفتهباز آنقدر بزرگ شود که خودش منبع ریسک سیستمی شود
مشتقه اختراع والاستریت نیست
اگر تصور میکنید مشتقه محصول بانکداران مدرن است، تاریخ نظر دیگری دارد. اولین اختیار خریدِ ثبتشده در تاریخ، متعلق به یک فیلسوف است.
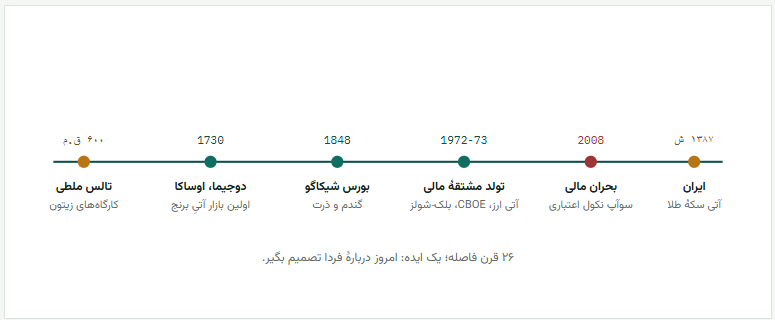
خط زمانی مشتقهها. توجه کنید که کالا همیشه اول میآید و ابزار مالی بعد.
تالس ملطی، همان فیلسوف پیشسقراطی، طبق روایت ارسطو زمستانی پیشبینی کرد که سال بعد محصول زیتون فراوان خواهد بود. پول زیادی نداشت، پس بهجای خریدن کارگاههای روغنکشی، فقط حق استفاده از آنها را در فصل برداشت پیشخرید کرد — با مبلغی ناچیز، چون آن موقع کسی متقاضی نبود. محصول فراوان شد، همه به کارگاهها هجوم آوردند و تالس آن حق را گران اجاره داد. ارسطو این را مثالی آورد برای اینکه فیلسوف اگر بخواهد میتواند ثروتمند شود. ما امروز اسمش را میگذاریم: خرید اختیار خرید.
دوجیمای اوساکا، ۱۷۳۰: نخستین بورس آتیِ سازمانیافتهٔ جهان — روی برنج.
ساموراییها حقوقشان را بهصورت برنج میگرفتند و در برابر نوسان قیمت برنج بیدفاع بودند. دوجیما برایشان همان کاری را کرد که امروز بورس کالا برای زعفرانکار میکند.
شیکاگو، ۱۸۴۸: کشاورزان غرب میانهٔ آمریکا محصولشان را به شیکاگو میآوردند و همه همزمان میرسیدند؛ قیمت سقوط میکرد و گندم اضافی را در دریاچهٔ میشیگان میریختند. بورس CBOT ساخته شد تا این همزمانی را بشکند.
۱۹۷۲ و ۱۹۷۳: با فروپاشی نظام برتونوودز، نرخ ارزها شناور شد و ناگهان «ریسک ارز» متولد شد. بورس شیکاگو اولین قرارداد آتی ارز را راه انداخت. سال بعد بورس اختیار معاملهٔ شیکاگو (CBOE) گشوده شد و — تصادفی شگفتانگیز — در همان سال فرمول بلک‑شولز منتشر شد؛ یعنی ابزارِ قیمتگذاری، دقیقاً همزمان با بازارش به دنیا آمد.
همان ابزاری که کشاورز را نجات داد، یک بانک ۲۳۳ ساله را کشت
اگر فقط بخشهای قبل را بخوانید، تصویری آرام و مفید از مشتقه میگیرید. اما این تصویر ناقص است. سه پرونده:
بارینگز، ۱۹۹۵ — یک نفر، یک بانک
نیک لیسون، معاملهگر ۲۸ سالهٔ شعبهٔ سنگاپور، روی آتی شاخص نیکی ژاپن پوزیشن گرفت و زیانش را در یک حساب مخفی پنهان کرد. برای جبران، پوزیشن را بزرگتر کرد. زلزلهٔ کوبه رخ داد و نیکی سقوط کرد. زیان نهایی: حدود ۸۲۷ میلیون پوند — بیش از کل سرمایهٔ بانک. بارینگز، بانکی که از ۱۷۶۲ پابرجا بود و روزگاری وام خرید لوئیزیانا را تأمین کرده بود، به قیمت یک پوند به بانک ING فروخته شد.
آمارانت، ۲۰۰۶ — ۶٫۶ میلیارد دلار در یک هفته
یک صندوق پوشش ریسک، روی اسپرد قراردادهای آتی گاز طبیعی شرط بست. پوزیشنش آنقدر بزرگ بود که خودش بخش عمدهٔ بازار شده بود؛ وقتی خواست خارج شود، خریداری نبود. حدود ۶٫۶ میلیارد دلار در چند هفته دود شد و صندوق منحل گردید.
AIG، ۲۰۰۸ — وقتی بیمهگر خودش ورشکست میشود
بزرگترین بیمهگر جهان، روی اوراق رهنی «سوآپ نکول اعتباری» فروخته بود؛ یعنی در ازای حقبیمه، تضمین کرده بود اگر آن اوراق نکول کنند خسارت بدهد. مدلها میگفتند احتمال نکول همزمانِ همهٔ آنها تقریباً صفر است. اما نبود. مجموع حمایت دولت آمریکا از AIG به حدود ۱۸۲ میلیارد دلار رسید.
درس مشترک
در هر سه پرونده، عامل مرگ «مشتقه» نبود. عامل مرگ اهرمِ بیحد، پوزیشنِ بزرگتر از نقدشوندگیِ بازار، و نبودِ ناظری که پوزیشن را ببیند بود. فرمان خودرو ابزار خطرناکی نیست؛ سرعت است که میکشد.
و حالا،تناقض
وارن بافت در نامهٔ سال ۲۰۰۲ خود مشتقهها را «سلاحهای کشتار جمعیِ مالی» نامید. این جمله مشهورترین نقلقول تاریخ دربارهٔ مشتقه است و احتمالاً آن را شنیدهاید.
چیزی که کمتر شنیدهاید: چند سال بعد، همان بافت شخصاً ۲۵۱ قرارداد مشتقه امضا کرد — از جمله فروش اختیار فروش روی شاخصهای سهام جهان با حداکثر تعهد ۳۷٫۱ میلیارد دلار و سررسیدهای ۲۰۱۹ تا ۲۰۲۸. پول حقبیمه را نقد و از پیش گرفت و سالها با آن سرمایهگذاری کرد.
تناقض نیست. حرف بافت این بود: مشتقه با اهرم پنهان و طرف مقابلِ ناشناس، سلاح است؛ مشتقهٔ ساده، بلندمدت، بدون وثیقهگذاری سنگین و با قیمت مطلوب، ابزار است. تفاوت در ابزار نیست، در ساختار معامله است.
در ایران دقیقاً چه چیزی داریم؟
بازار مشتقهٔ ایران جوان است، اما دیگر کوچک نیست. مسیرش را میشود در چند ایستگاه خلاصه کرد:
۱۳۸۶ تأسیس بورس کالای ایران از ادغام بورس فلزات و بورس کشاورزی — زیرساخت هر چیزی که بعداً آمد.
آذر ۱۳۸۷ راهاندازی قرارداد آتی سکهٔ طلا — نخستین مشتقهٔ استاندارد و پرمخاطبِ کشور. سالها تنها میدان تمرین اهرم برای معاملهگر ایرانی بود و پس از تلاطم ارزی ۱۳۹۷ متوقف شد.
آذر ۱۳۹۵ آغاز اختیار معاملهٔ سهام در بورس تهران، با نمادهایی روی خودروسازان. شروعی کمرمق که سالها نقدشوندگی نداشت.
۱۳۹۷ به بعد گسترش آتی کالایی به زعفران نگین، و بعدتر نقره، پسته و صندوق طلا؛ در کنار ابزارهای تأمین مالی مثل سلف موازی استاندارد و گواهی سپردهٔ کالایی.
۱۴۰۲ تا امروز جهش واقعی: اختیار معاملهٔ صندوقهای طلا. ترکیب یک دارایی پایهٔ محبوب با ابزار اهرمی، بازار آپشن ایران را از حاشیه به متن آورد.
ارزش معاملات بازار مالی و مشتقهٔ بورس کالا در روزهای فعال به محدودهٔ ۱۴ تا ۲۲ هزار میلیارد تومان گزارش شده است.
پنج تفاوتی که اگر ندانید ضرر میکنید
کتابهای ترجمهشده دربارهٔ مشتقه، بازار آمریکا را توصیف میکنند. بازار ایران چند تفاوت ساختاری دارد که مستقیماً روی قیمت و استراتژی اثر میگذارد:
| تفاوت | چه اتفاقی میافتد | پیامد عملی برای شما |
|---|---|---|
| دامنهٔ نوسان | دارایی پایه محدود به دامنه است، اما قیمت آپشن آزاد. | نوسان محققشده مصنوعاً پایین دیده میشود؛ در صف، پوشش ریسک شما قفل میشود. |
| نرخ بهرهٔ بالا | با نرخهای بدونریسکِ بالای ۳۰٪، قیمت فوروارد بهشدت بالاتر از نقدی است. | اختیار خرید «گران» بهنظر میرسد ولی نیست؛ اگر نرمافزارتان نرخ را صفر بگیرد، تحلیل خراب میشود. |
| عمق و اسپرد | بازارگردانی محدود، فاصلهٔ خرید و فروش زیاد در نمادهای کممعامله. | همیشه با میانهٔ عرضه و تقاضا حساب کنید، نه «آخرین معامله». |
| تحویل فیزیکی | در آتی کالایی، سررسید میتواند به تحویل واقعی کالا ختم شود. | اگر قصد تحویل ندارید، تقویم و مهلتهای تسویه را از قبل بدانید. |
| تقویم تعطیلات | وقفههای بلند مثل نوروز، فاصلهٔ تقویمی تا سررسید را از روزهای معاملاتی جدا میکند. | مدلهایی که زمان را تقویمی میشمارند، ارزش زمانی را اشتباه برآورد میکنند. |
یک وارونگی مهم
در بازارهای بالغ، مشتقه ابزار پوشش ریسک است و سفتهبازی محصول جانبی آن. در ایران تقریباً برعکس شده: اکثریت قاطع حجم معاملات آپشن، سفتهبازی کوتاهمدت است و شرکتهای واقعی — پتروشیمی، فولادی، صادرکننده — بهندرت برای مدیریت ریسک واقعیِ خود از این ابزار استفاده میکنند. این یعنی نیمی از کارکرد بازار هنوز خالی است. و هر جای خالی، برای کسی که زودتر بفهمد، یک فرصت است.
چهار باور غلط که باید همینجا بگذارید و بروید
«مشتقه یعنی قمار.»
در قمار، ریسک ساخته میشود؛ پیش از شرطبندی وجود نداشت. در مشتقه، ریسک از قبل وجود دارد — قیمت زعفران بههرحال نوسان میکند — و قرارداد فقط تعیین میکند چه کسی آن را تحمل کند. البته میشود با مشتقه قمار هم کرد، همانطور که میشود با خودرو مسابقهٔ مرگ گذاشت.
«مشتقه بازی با حاصلجمع صفر است، پس بیفایده است.»
پولش حاصلجمع صفر است، مطلوبیتش نه. بیمهٔ آتشسوزی هم حاصلجمع صفر است؛ ولی خواب راحتِ صاحبخانه و درآمد باثبات بیمهگر، هر دو واقعیاند. انتقال ریسک از کسی که تحملش را ندارد به کسی که دارد، ارزش میآفریند — حتی وقتی جمع جبری پولها صفر است.
«فروش اختیار ریسک نامحدود دارد، پس همیشه اشتباه است.»
فروش بیپوشش ریسک بزرگی دارد. اما فروش اختیار خرید روی سهمی که دارید (کاورد کال) یا فروش در قالب اسپرد، ریسک را سقفدار میکند. جملهٔ درست این است: «فروش اختیارِ بدون پوشش خطرناک است»، نه «فروش اختیار خطرناک است».
«مشتقه فقط به درد حرفهایها میخورد.»
سادهترین کاربردش را هر کسی میفهمد: یک سهم دارید و نگران ریزشید، اختیار فروش میخرید. این دقیقاً همان کاری است که با بیمهٔ بدنهٔ خودرو میکنید. آنچه حرفهای میخواهد، اهرم است، نه مشتقه.
جمعبندی
هزاران سال است که آدمها یک کار را تکرار میکنند: امروز دربارهٔ فردا تصمیم میگیرند تا شب راحت بخوابند.
تالس روی زیتون، سامورایی روی برنج، کشاورز شیکاگویی روی گندم، ساوتوست روی نفت، و شما — شاید — روی صندوق طلا. ابزارها عوض شدهاند؛ ایده یکی است.
تنها پرسشی که باید قبل از هر قرارداد مشتقه از خودتان بپرسید این است: من اینجا ریسک را میفروشم یا میخرم؟ اگر جواب را نمیدانید، هنوز آمادهٔ معامله نیستید.
محیا حسین زاده
مدیر اجرایی و فنی
استراتژیست محتوا ، با گواهینامههای بینالمللی در Content Marketing، AI Consultant، نویسنده و پژوهشگر
دیدگاهها (0 نظر)
هنوز دیدگاهی ثبت نشده است
اولین نفری باشید که درباره این مقاله نظر میدهد.
دیدگاه خود را بنویسید
حساب کاربری دارید؟ ورود
پاسخ خود را بنویسید